
日本で流通したウイスキー特級の意味と歴史的背景について
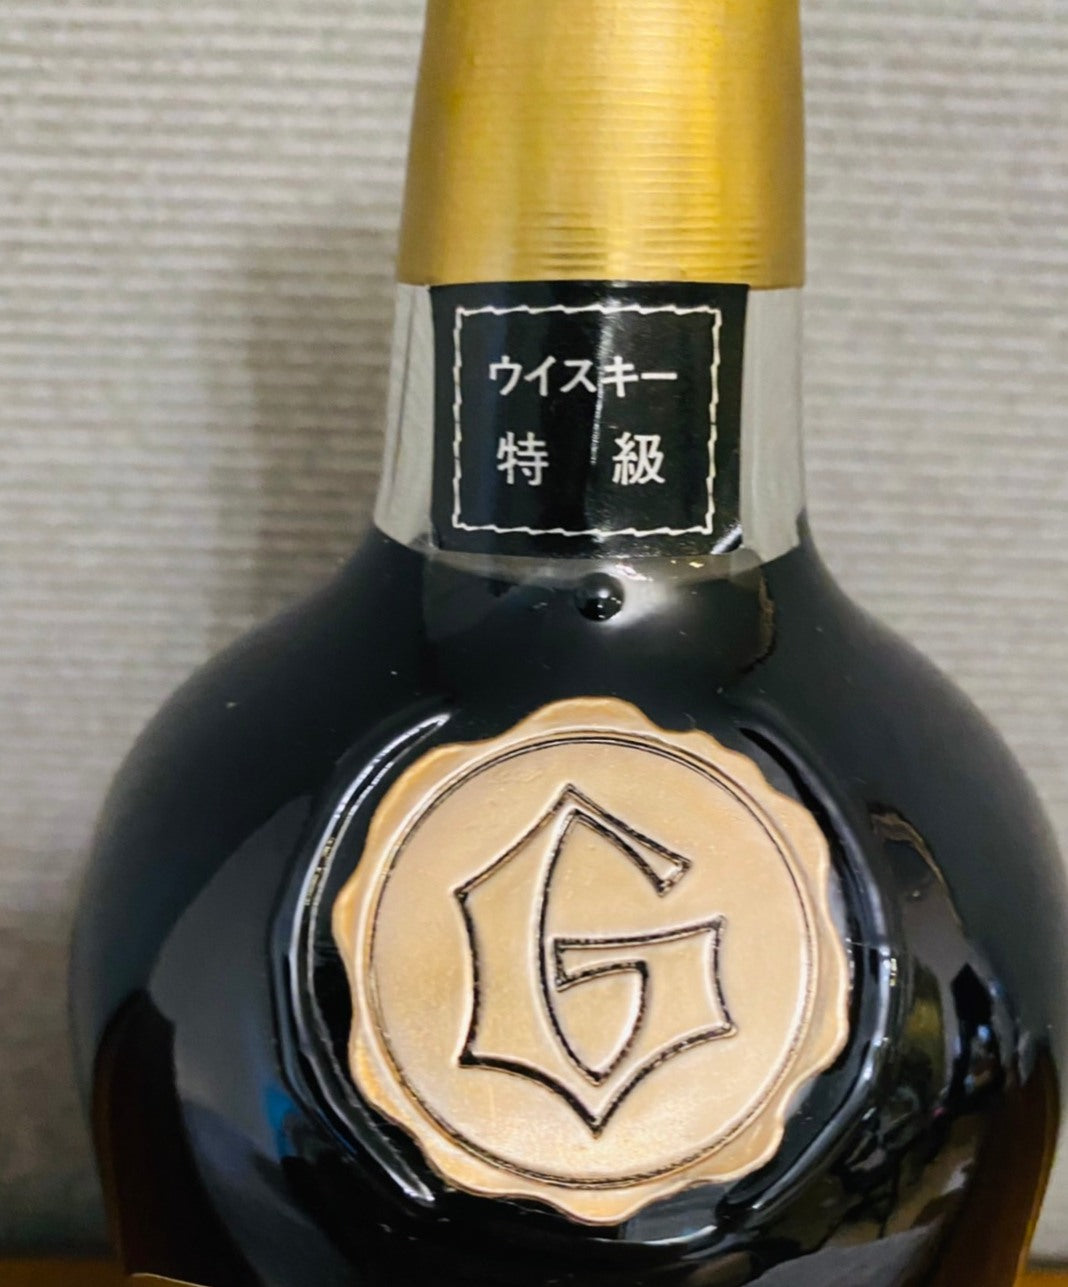
1989年3月以前に日本で売られていたウイスキーのラベルや首掛けには、「ウイスキー特級」「特級」という小さな文字がよく見られます。オールドボトルを探していると必ず出会うこの表示は、いったい何を意味していたのでしょうか。「特級なら上等」「特級は原酒がたっぷり」という印象で語られることが多い一方で、その中身が正確に説明されることは多くありません。
本記事では、日本で流通したウイスキーの「特級」について、酒税法の条文、当時の税務担当者による解説論文、GATT(関税及び貿易に関する一般協定)の報告書といった一次資料をもとに、制度の成り立ちから廃止までをたどります。あわせて、当店が取り扱ってきたボトルのラベル写真を手がかりに、特級時代のボトルを見分けるポイントもご紹介します。写真とグラフは、すべて当店で撮影・作成したものです。
目次:「特級」とは何だったのか|戦時下に生まれた「級」|1962年の大改正|混和率と税率の推移|特級ウイスキーの時代|輸入ウイスキーと「特級」「従価」|1989年の級別廃止|その後の日本のウイスキー|特級時代のボトルを見分ける|特級ボトルを楽しむために|よくある質問|参考資料
「特級」とは何だったのか ― 味の格付けではなく、酒税の区分
まず押さえておきたいのは、「特級」「一級」「二級」は味や品質を審査して与えられた称号ではなく、酒税法が定めた「級別」という税の区分だったという点です。級が上がるほど1キロリットルあたりの酒税は高くなり、メーカーは自社の製品をどの級で出荷するかを選び、その級の基準を満たすように中身をつくりました。
級を分ける物差しになったのは、主に「原酒混和率」と「アルコール度数」です。ここでいう原酒とは、モルトやグレーンを原料に蒸留し、樽で貯蔵したウイスキーそのものを指します。当時の国産ウイスキーの多くは、この原酒に醸造アルコールやスピリッツ、香味料などを混ぜてつくられており、原酒がどれだけ含まれているかが級を決める大きな要素でした。なお、混和率は液体の容量ではなく、アルコール分に占める原酒の割合で計算されていました。
級別制度の下では、原酒がごくわずかしか使われていなくても、香りや味がウイスキーに似ていれば法律上は「ウイスキー」と名乗ることができました。1989年の法改正を解説した税務当局者の論文も、改正前の規定がそのような内容であったことを明記しています。だからこそ、ラベルの「特級」は、原酒の割合が一定以上であることを示す、消費者にとって数少ない目安になっていたのです。
戦時下に生まれた「級」 ― 1940年から1953年まで
日本の酒税法は1940年(昭和15年)3月に公布され、同年4月に施行されました。この時点ではウイスキーに独立した品目はなく、清酒や焼酎、ビールなどのいずれにも当たらない酒類をまとめた「雑酒」の一種として扱われていました。
級別の仕組みが生まれたのは、戦時下の1943年(昭和18年)です。この年の酒税法改正で、雑酒の庫出税(蔵から出荷するときに課す税)が第一級から第四級に分けられ、ウイスキーもこの級に当てはめられることになりました。級の指定は政府が行い、銘柄ごとに等級が告示されたとされています。戦費の調達が急がれた時代に、税を効率よく確実に集めるための区分として始まったのが、のちの「特級」につながる級別制度の出発点でした。
戦後の物資不足の時代には、原酒をほとんど含まない安価なウイスキーが大量に出回りました。1949年(昭和24年)の改正後の基準は、一級が原酒30%以上・43度、二級が原酒5%以上・40度、三級がそれ未満(原酒を含まないものも可)・40度だったとされ、戦後に大衆向けとして登場した銘柄の多くは三級や二級の区分で売られていました。
そして1953年(昭和28年)2月、酒税法は全面的に改正されます。新しい法律の第5条には「雑酒は、特級、第一級及び第二級に区別する」と定められ、ここで初めて「特級」という言葉が法律に登場しました。各級の具体的な基準は政令に委ねられ、二次資料によれば、特級は原酒30%以上、一級は5%以上、二級はそれ以外とされていました。ウイスキーはまだ雑酒の一部でしたから、この時期のボトルには「雑酒特級」と表示されたものが見られます。
「ウイスキー類」の独立と従価税 ― 1962年の大改正
1962年(昭和37年)4月に施行された改正酒税法で、ウイスキーとブランデーは雑酒から独立し、「ウイスキー類」という独自の品目になりました。級別の基準は酒税法施行令第11条に定められ、当時の国税庁の担当官による解説では、おおむね次のように説明されています。
| 級 | 1962年の基準(いずれかに当てはまれば、その級) | 従量税率(1キロリットルあたり) |
|---|---|---|
| 特級 | 原酒そのもの/アルコール分のうち原酒が20%以上/そのほか43度以上のもの | 845,100円 |
| 一級 | 原酒が10%以上/そのほか40度以上のもの | 390,600円 |
| 二級 | 特級・一級に当たらないもの | 148,000円 |
注目したいのは、原酒の割合と度数が「両方そろって」の条件ではなく、「どちらかを満たせばよい」という並列の基準だった点です。一般には「特級は原酒○%以上かつ43度以上」と説明されることが多いのですが、一次資料に当たると、制度の組み立てはそうなっていませんでした。
また、この改正の従量税は、特級は44度未満、一級は41度未満、二級は38度未満までが定額で、それを超えると1度ごとに税額が加算される仕組みでした。特級が43度、一級が40度、二級が37度前後に集中していったのは、この税の刻みに製品を合わせた結果と考えられます。現在もオールドボトルの度数を見て「43度なら特級、40度なら一級、37〜39度なら二級」とおおよその見当をつけられるのは、このためです。
1962年の改正では、もう一つ大きな仕組みが加わりました。一定の価格を超える高価格のウイスキーには、量に応じた従量税に代えて、価格に応じた「従価税」を課すことにしたのです。特級ウイスキーの従価税率は150%でした。従量税と従価税を重ねて課す「二重課税」と紹介されることもありますが、当時の解説やGATTの報告書はいずれも、従量税の「代わりに」従価税を適用する仕組みであったと説明しています。
混和率の引き上げと税率の推移 ― 1968年から1984年まで
その後、原酒混和率の下限は段階的に引き上げられていきました。二次資料によれば、1968年(昭和43年)の改正で特級は23%、一級は13%となり、1978年(昭和53年)には特級27%、一級17%に引き上げられています。1978年以降は、行政の指導によって特級は30%、一級は20%、二級も10%以上の原酒を使うよう求められていたとされます。「特級は原酒30%」「27%」「20%」と資料ごとに数字が違うのは、それぞれ異なる時期の基準を指しているためです。
税の面では、1968年の改正で、特級のうちさらに高価格の製品に220%の従価税率が新設され、一級(100%)と二級(65%)にも従価税が広げられました(一級・二級への適用は1971年4月から)。従量税率も1978年、1981年、1984年と相次いで引き上げられています。
| 改正年 | 特級 | 一級 | 二級 |
|---|---|---|---|
| 1962年 | 845,100円 | 390,600円 | 148,000円 |
| 1968年 | 929,600円 | 429,600円 | 148,000円 |
| 1978年 | 1,413,200円 | 652,800円 | 183,900円 |
| 1981年 | 1,755,300円 | 810,800円 | 228,400円 |
| 1984年 | 2,098,100円 | 1,011,400円 | 296,200円 |
(ウイスキーの従量税率、1キロリットルあたり。基準となる度数は特級43度、一級40度、二級37度)
級別制度の最後の時期にあたる1984年から1989年3月までの税率で計算すると、特級ウイスキー1本(760ml)にかかる従量税は約1,595円、二級は同じ容量で約225円となり、特級と二級ではおよそ7倍の差がありました。さらに、製造者の販売価格が1リットルあたり1,400円を超える特級には150%、1,950円を超える特級には220%の従価税が課されました(一級は1,110円超で100%、二級は570円超で65%)。輸入品の場合、従価税の課税標準は、輸入価格(CIF)に関税を加えた額でした。
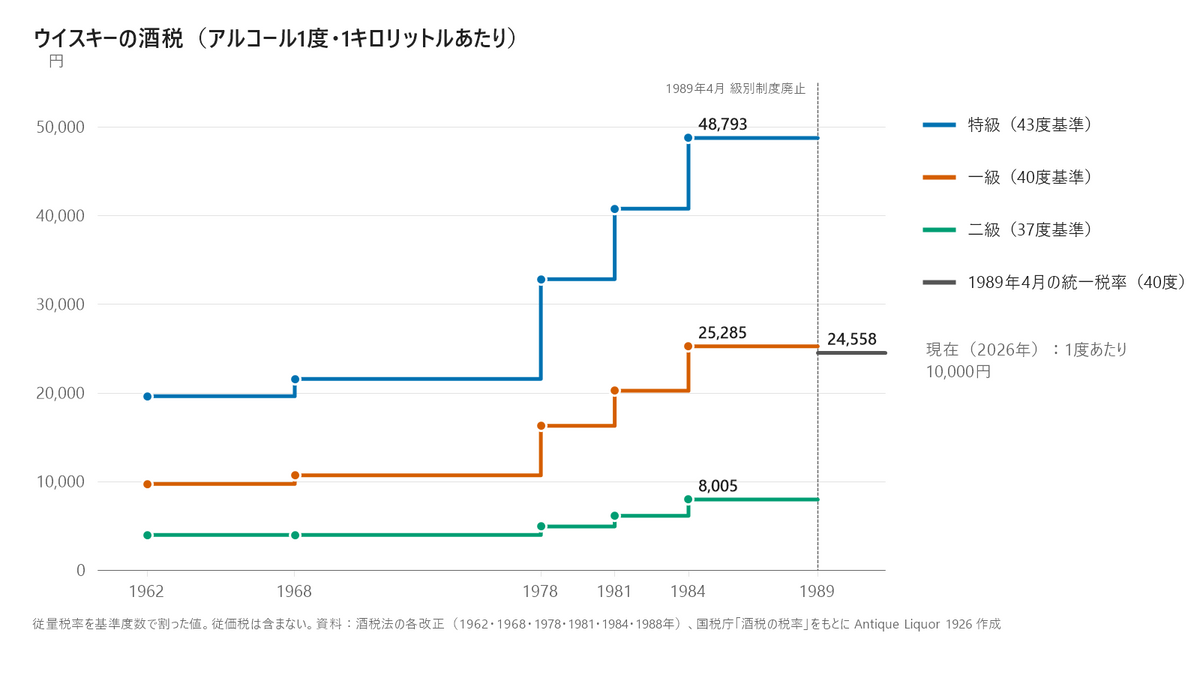
グラフは、各級の従量税率をその基準度数で割り、アルコール1度あたりに直したものです。1984年の特級は1度あたり約48,800円、二級は約8,000円でした。比べて現在のウイスキーの酒税は、37度以上の場合に1キロリットルあたり370,000円に37度を超える1度ごとに10,000円を加える仕組みで、40度なら400,000円、1度あたりにすると10,000円です。43度の製品で比べると、現在の酒税は級別制度末期の特級のおよそ5分の1にあたります。
特級ウイスキーの時代 ― 高度成長と洋酒の大衆化
こうした税制の下で、国内のメーカーは特級・一級・二級それぞれに看板銘柄をそろえていきました。ニッカウヰスキーは公式の年表に当時の等級を併記しており、1956年のブラックニッカ(特級)、1962年のスーパーニッカ(特級)、1964年のハイニッカ(二級)、1965年に原酒にカフェグレーンを使って一級として生まれ変わったブラックニッカ、1968年のG&G(特級)、1976年の鶴(特級)、1984年のピュアモルト(特級)、1985年のフロム・ザ・バレル(特級)と、価格帯ごとに製品を投入していった流れがよくわかります。
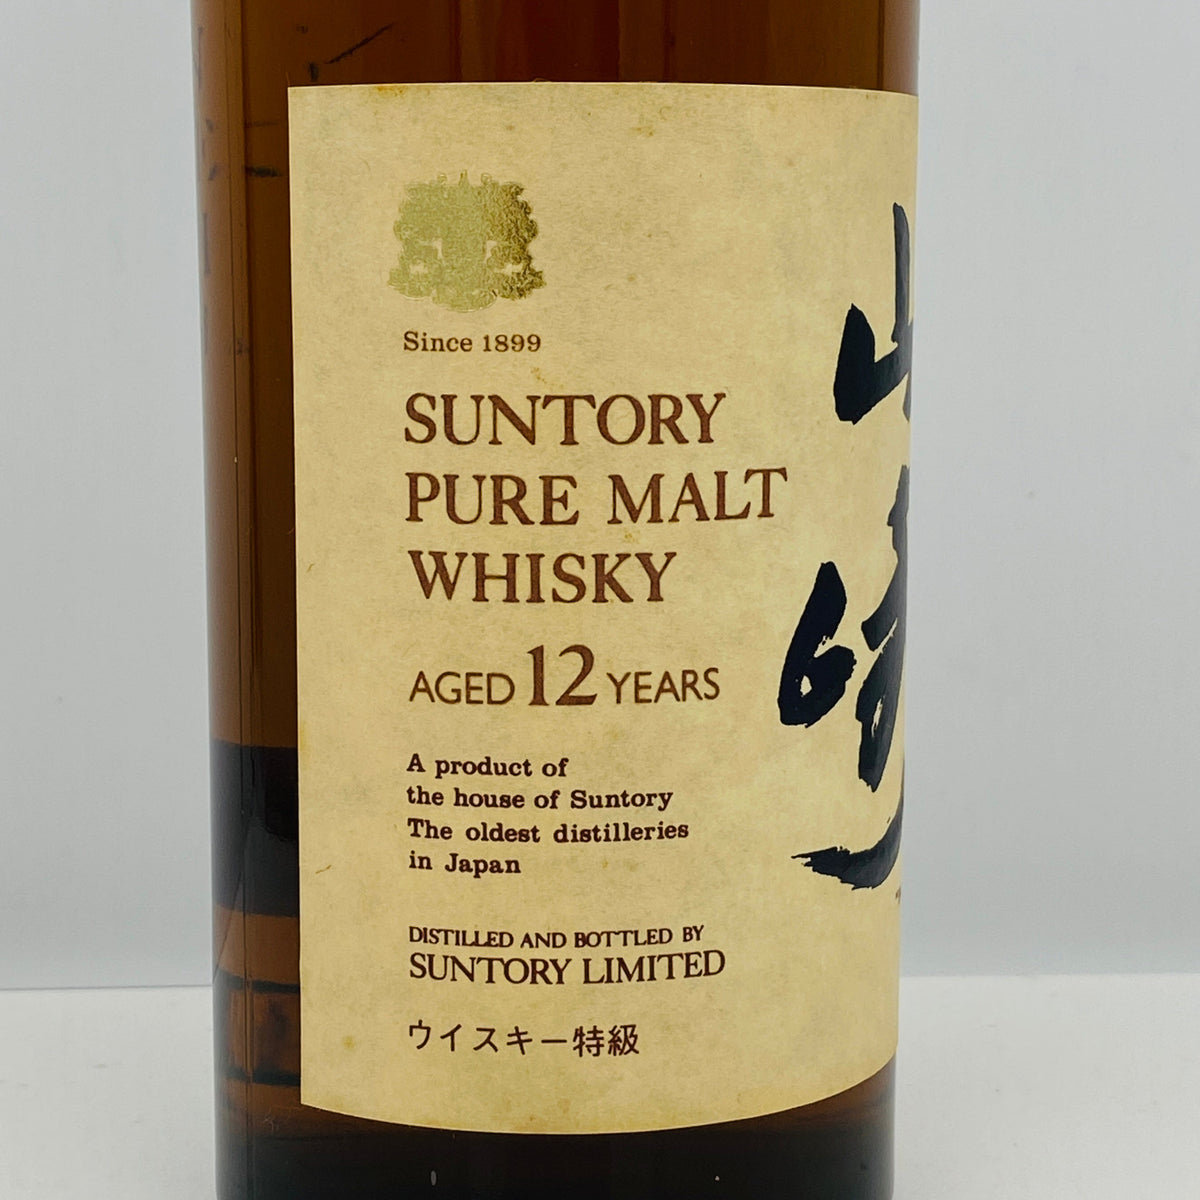
サントリーでも、1950年発売のオールドや1960年のローヤル、1969年のリザーブなどが特級の柱となり、1964年に発売されたレッドは二級の代表格でした。なかでもオールドは、当時の経済誌によれば1977年度に年間1,050万ケースを出荷したとされ、特級ウイスキーが一部の愛好家のものではなく、会社員の晩酌や贈答品、スナックのボトルキープとして日常に浸透していたことがうかがえます。1984年に発売された山崎も、最初は「ピュアモルトウイスキー」として特級の区分で世に出ました。
国内のウイスキー消費は1983年度に課税数量で約38万キロリットルの頂点を迎えます。1987年度の課税数量では、ブランデーを含むウイスキー類のうち特級が52.3%を占めていました。特級は、決して一部の高級品だけを指す言葉ではなかったのです。
輸入ウイスキーと「特級」「従価」の表示
海外のウイスキーにとって、日本市場の扉が大きく開いたのは1960年代末から1970年代初めのことです。バーボンは1969年、スコッチは1971年に輸入が自由化され、翌1972年の関税引き下げもあって、輸入洋酒は一気に身近になりました。それ以前、スコッチは憧れの贈答品で、ジョニーウォーカーの黒ラベルは1950年代後半に1本1万円前後で売られていたとされます。
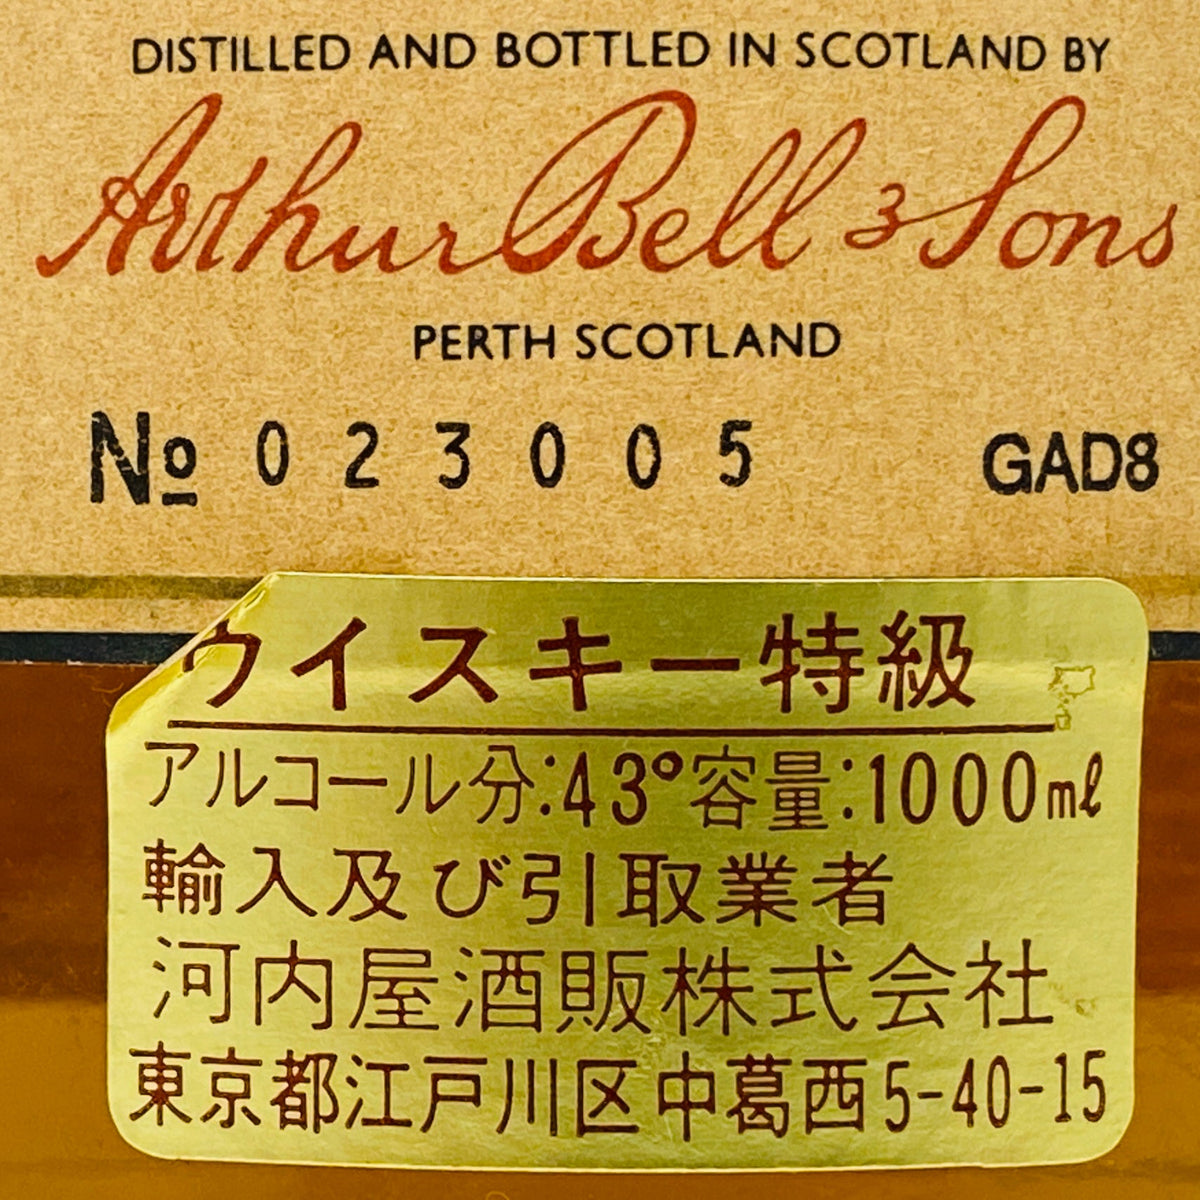
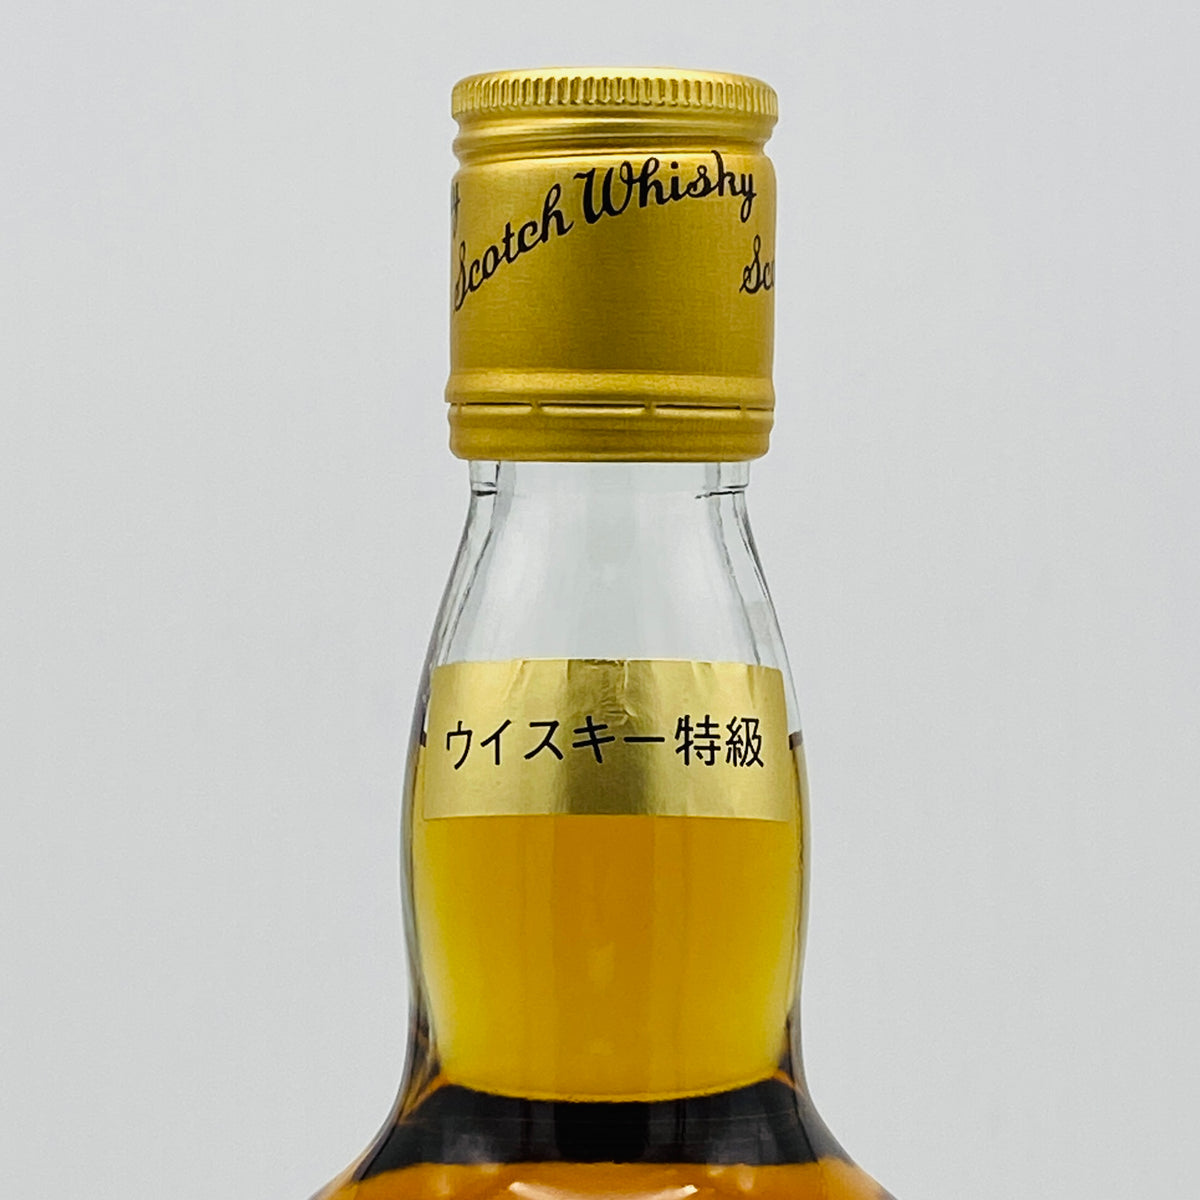
スコッチやバーボンは原酒100%のウイスキーですから、日本に正規に輸入された多くのボトルは特級として扱われました。日本向けのボトルには、首やラベルの余白に「ウイスキー特級」の紙片が貼られ、背面には輸入業者名や容量、度数を記した日本語のラベルが添えられています。
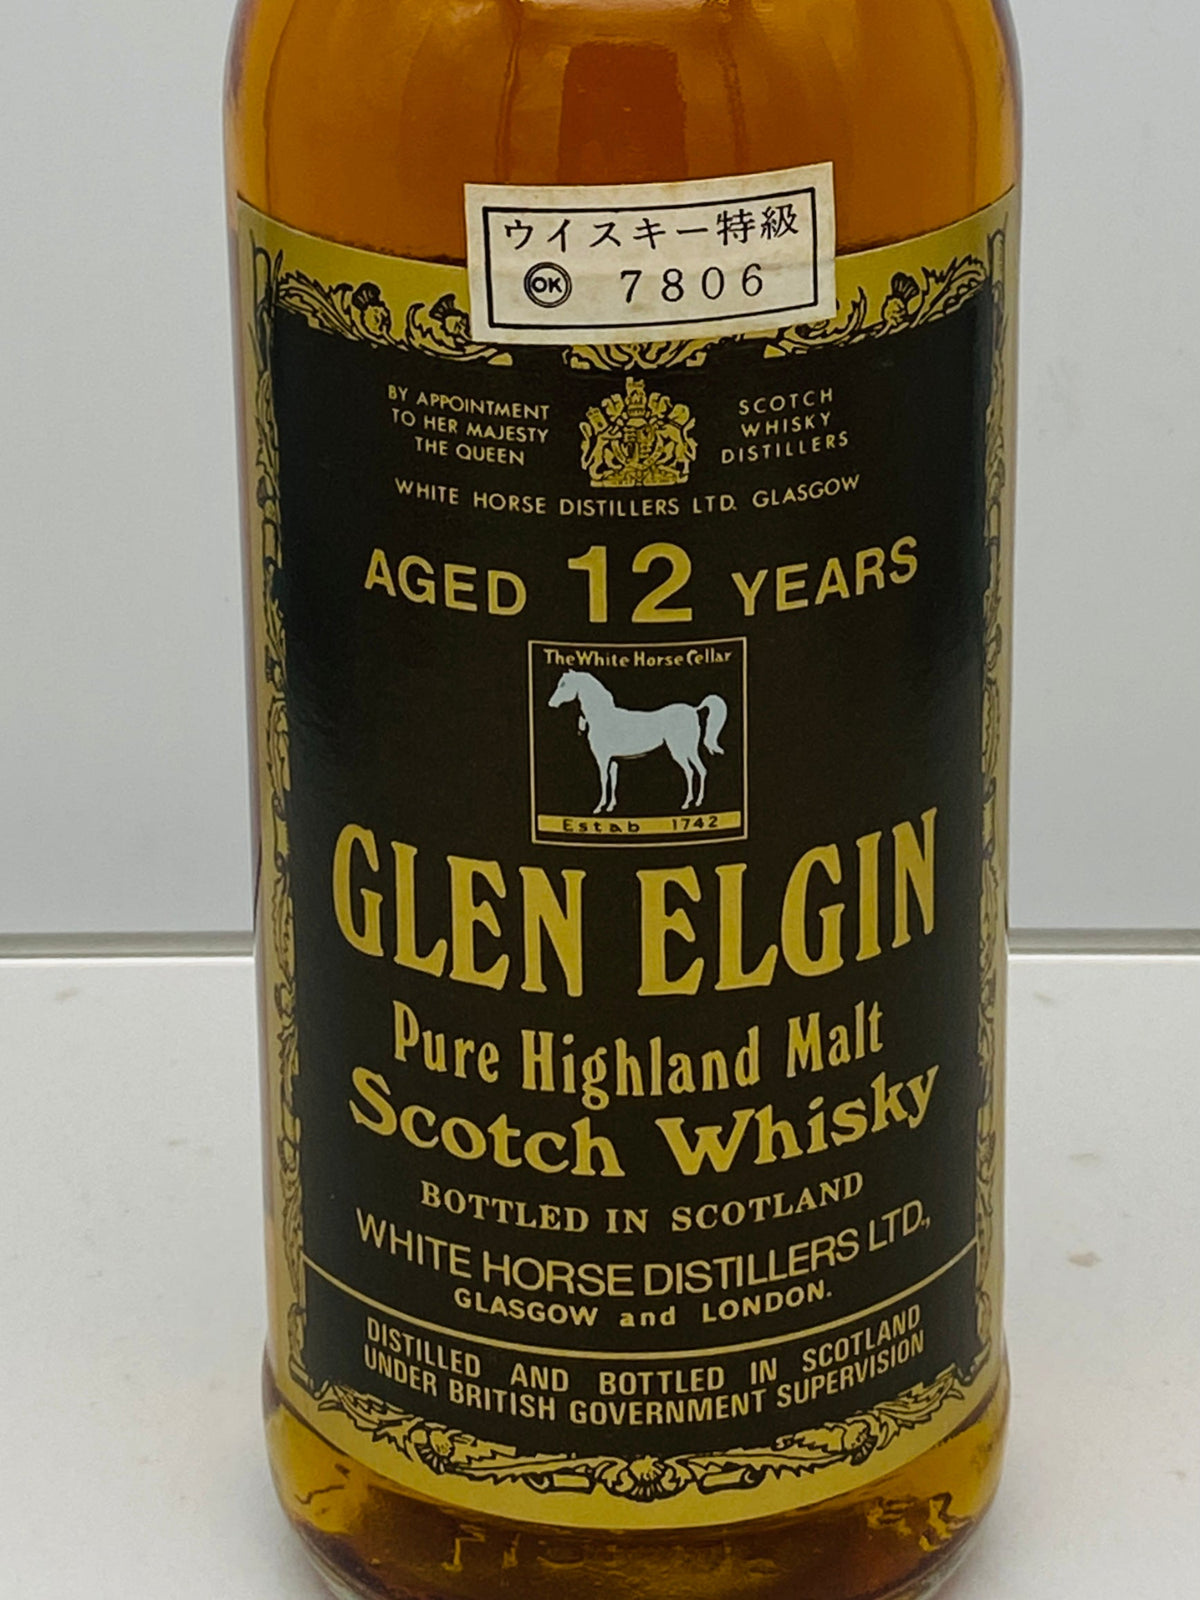
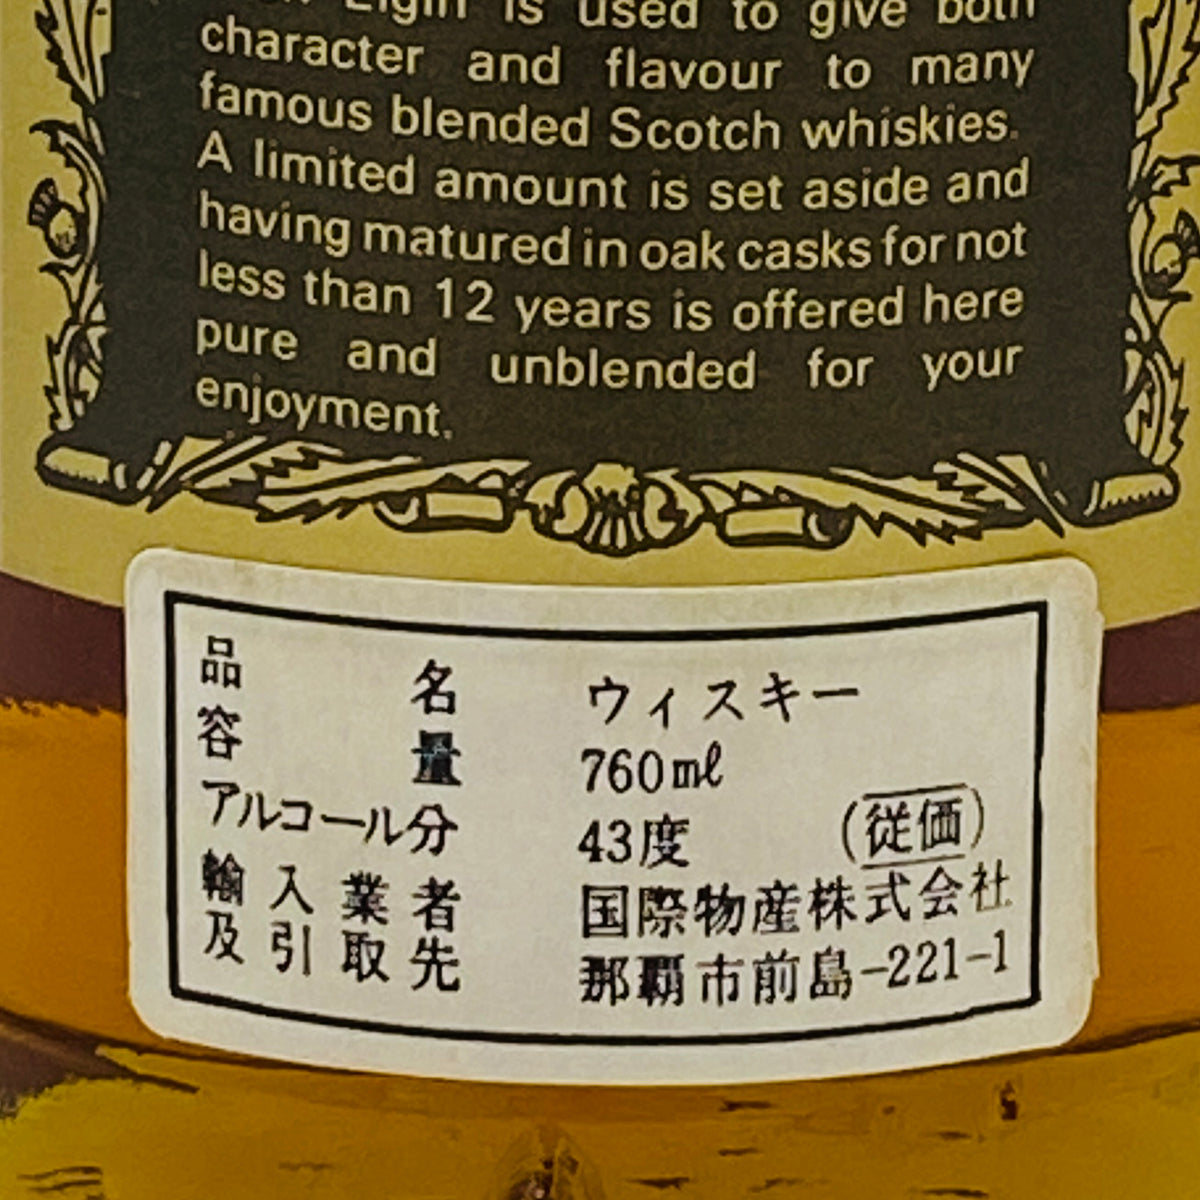
上の写真の背面ラベルにある「(従価)」は、このボトルが従価税の対象となる価格帯の製品だったことを示す表示と考えられています。表示を義務づけた法令上の根拠までは確認できていませんが、「従価」の文字は、従価税が存在した1989年3月以前の流通品であることの手がかりになります。GATTの報告書によれば、1985年度に従価税が適用されたのは特級ウイスキーの数量の9.2%で、こうした高価格帯の輸入品や一部の国産品に限られていました。
首の「ウイスキー特級」の紙片をよく見ると、丸で囲んだアルファベットと数字が添えられていることがあります。グレンエルギンでは「OK 7806」、次の写真のモートラックでは「Y 8686」、ジョニーウォーカーでは「K 1636」です。この記号は輸入の通関を行った税関を表すとする説があり(Yは横浜、Kは神戸など)、那覇市の輸入業者が扱ったグレンエルギンの「OK」が沖縄を指すと考えると辻褄が合います。ただし、公的な資料による裏付けは確認できていないため、ひとつの説として紹介するにとどめます。
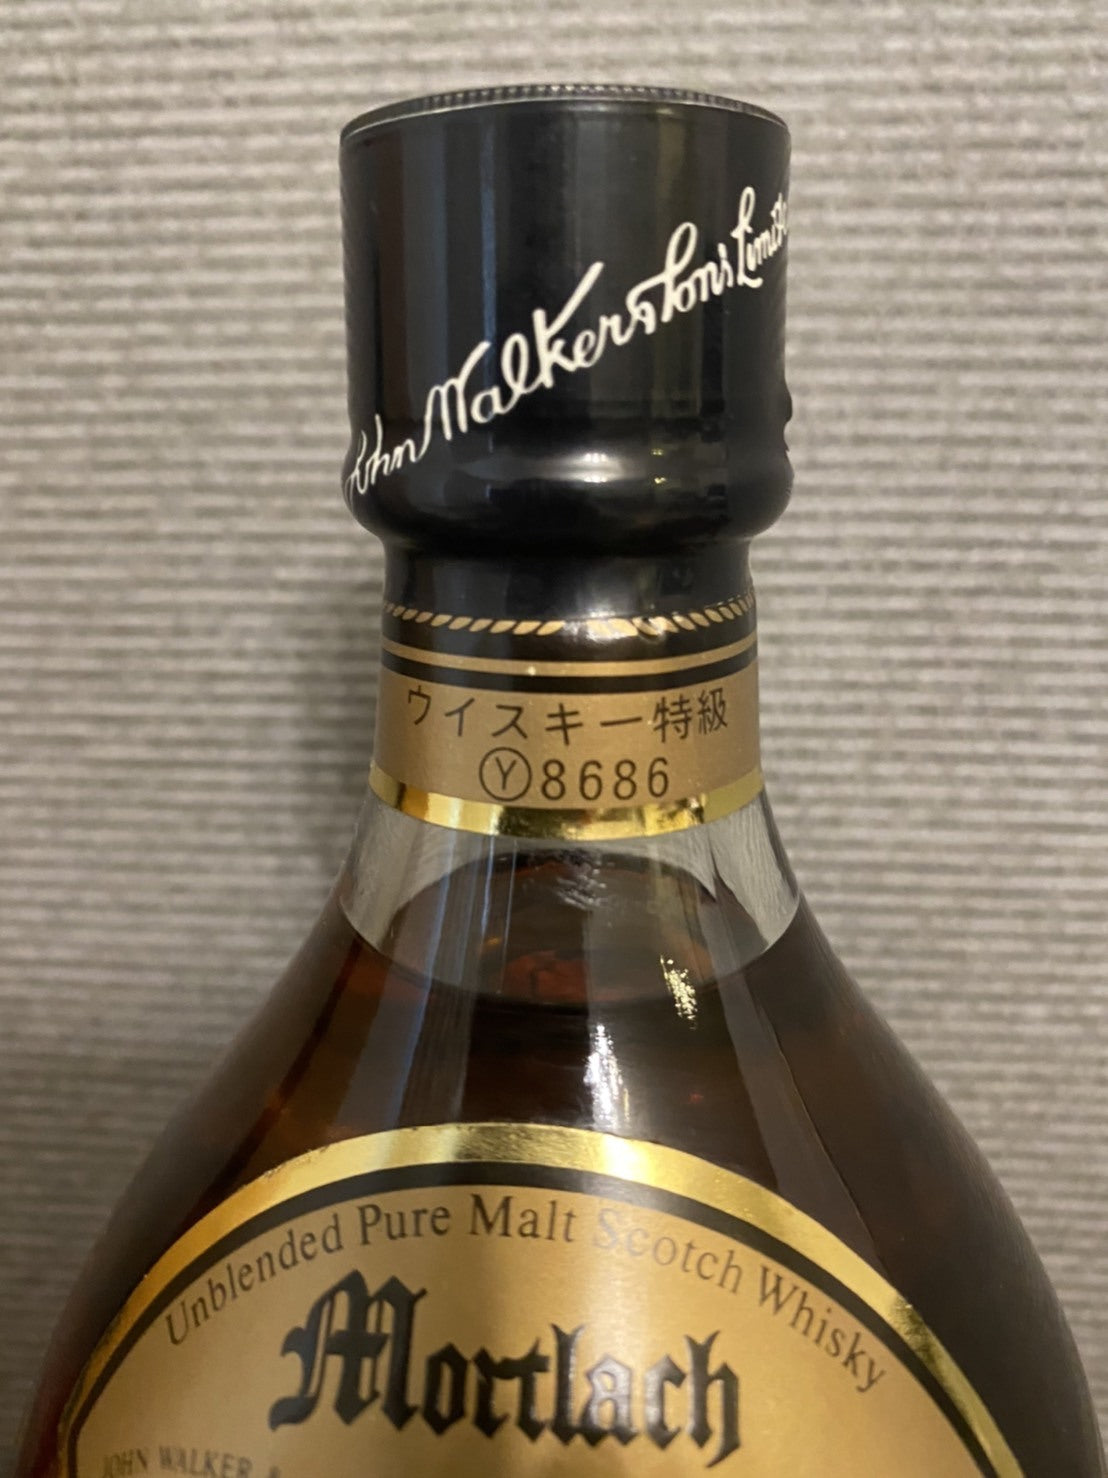
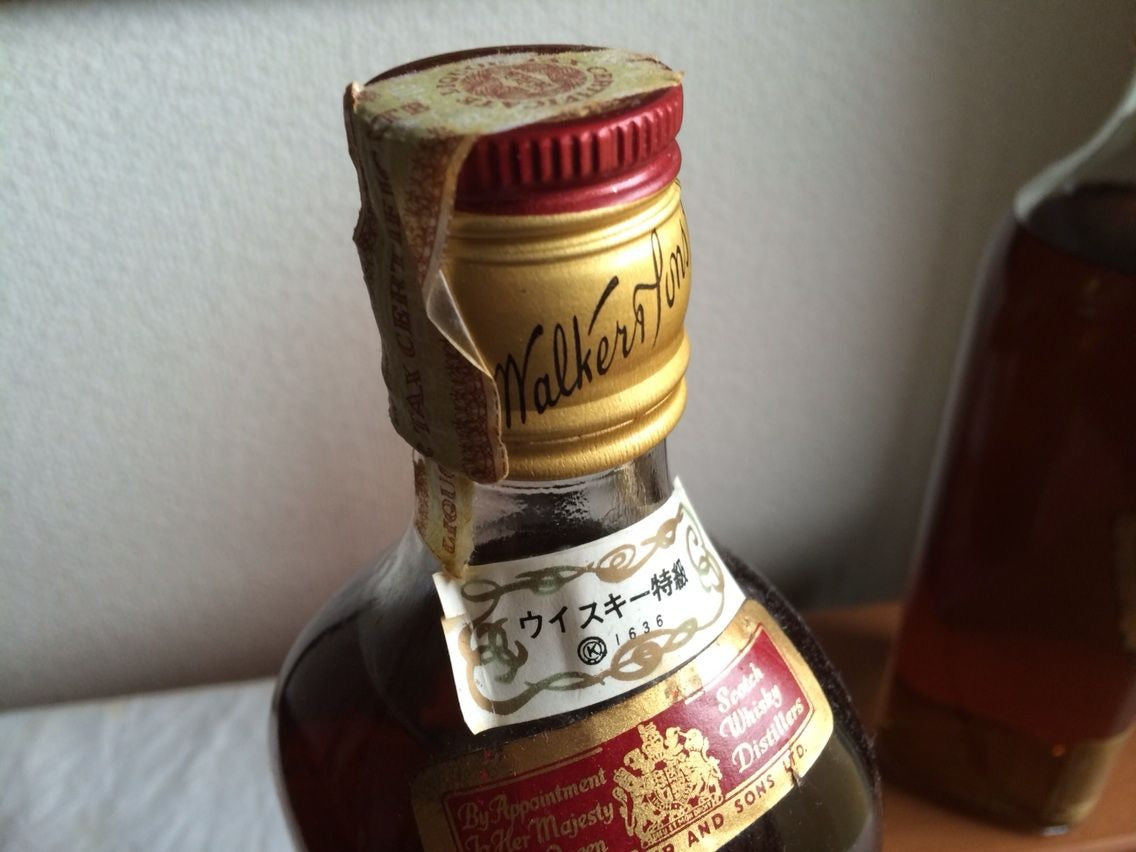
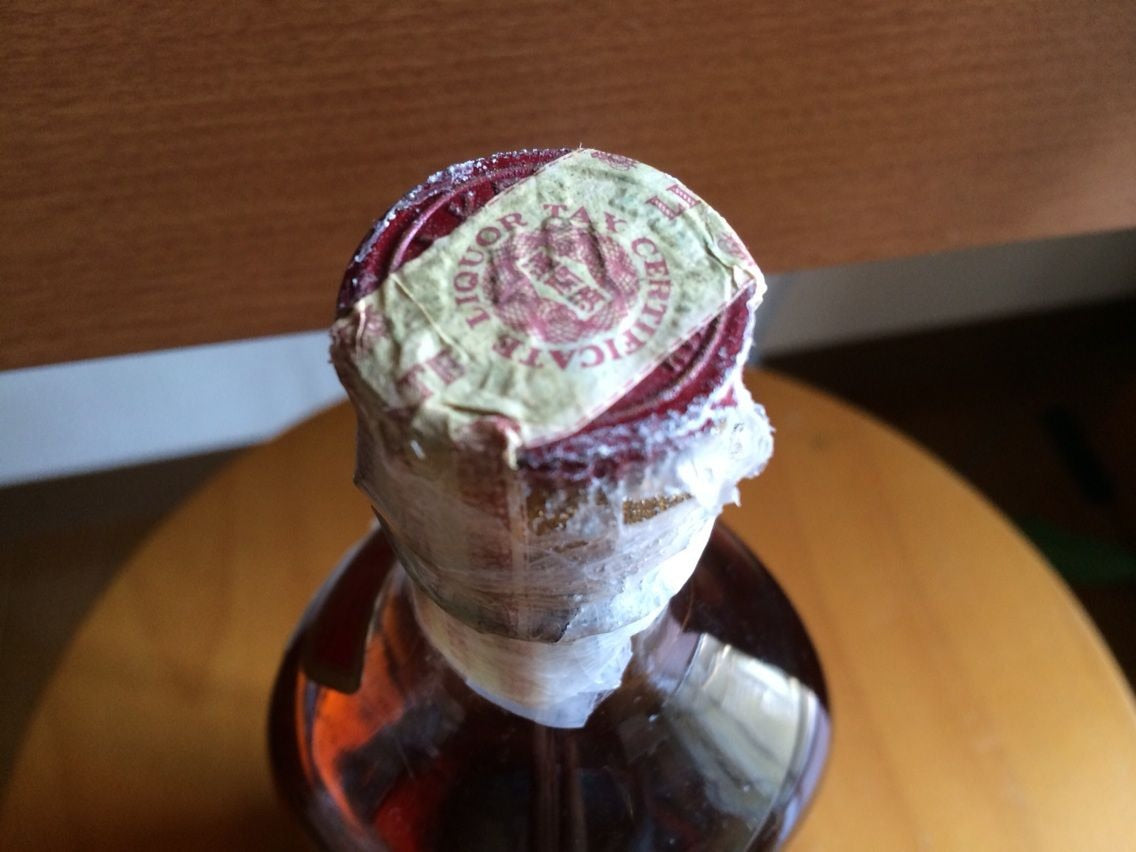
キャップの上から貼られた証紙にも注目です。「LIQUOR TAX CERTIFICATE」と刷られたこの証紙は、酒税が納められたことを示すためのもので、キャップをまたいで貼られているため、開栓すると破れます。酒税証紙の制度も、1989年の酒税法改正で級別制度とともに廃止されています。
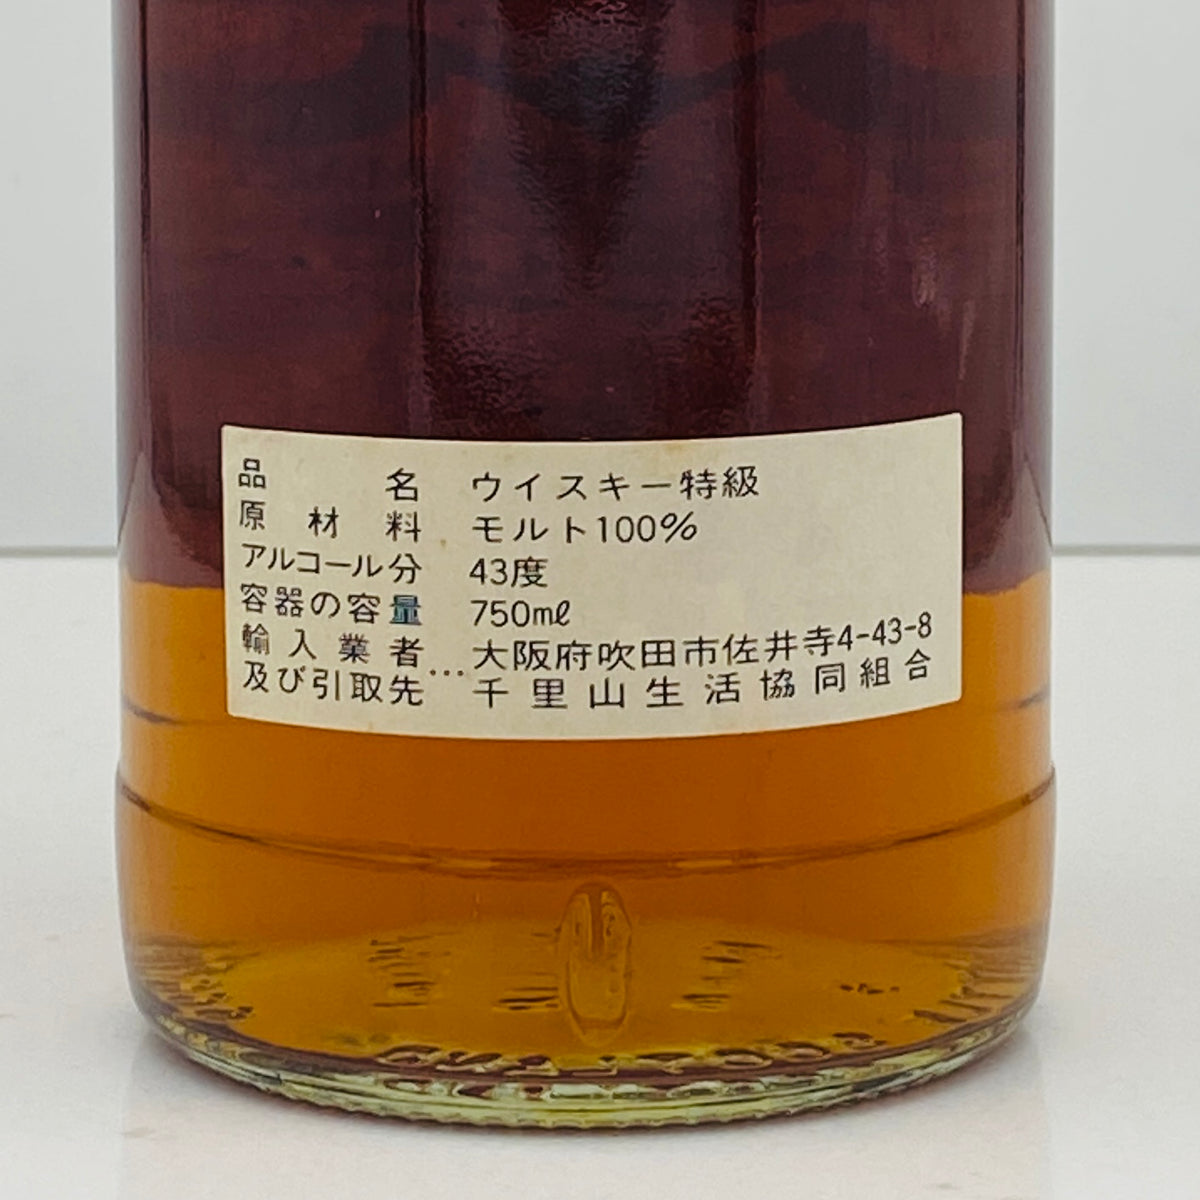
輸入の担い手もさまざまでした。総合商社や老舗の洋酒輸入業者に加えて、生活協同組合が組合員向けに独自に輸入したスコッチもあります。当店で扱ったグレン・スランシ8年は、背面ラベルの品名に「ウイスキー特級」、原材料に「モルト100%」と記された、生協輸入の一本でした。
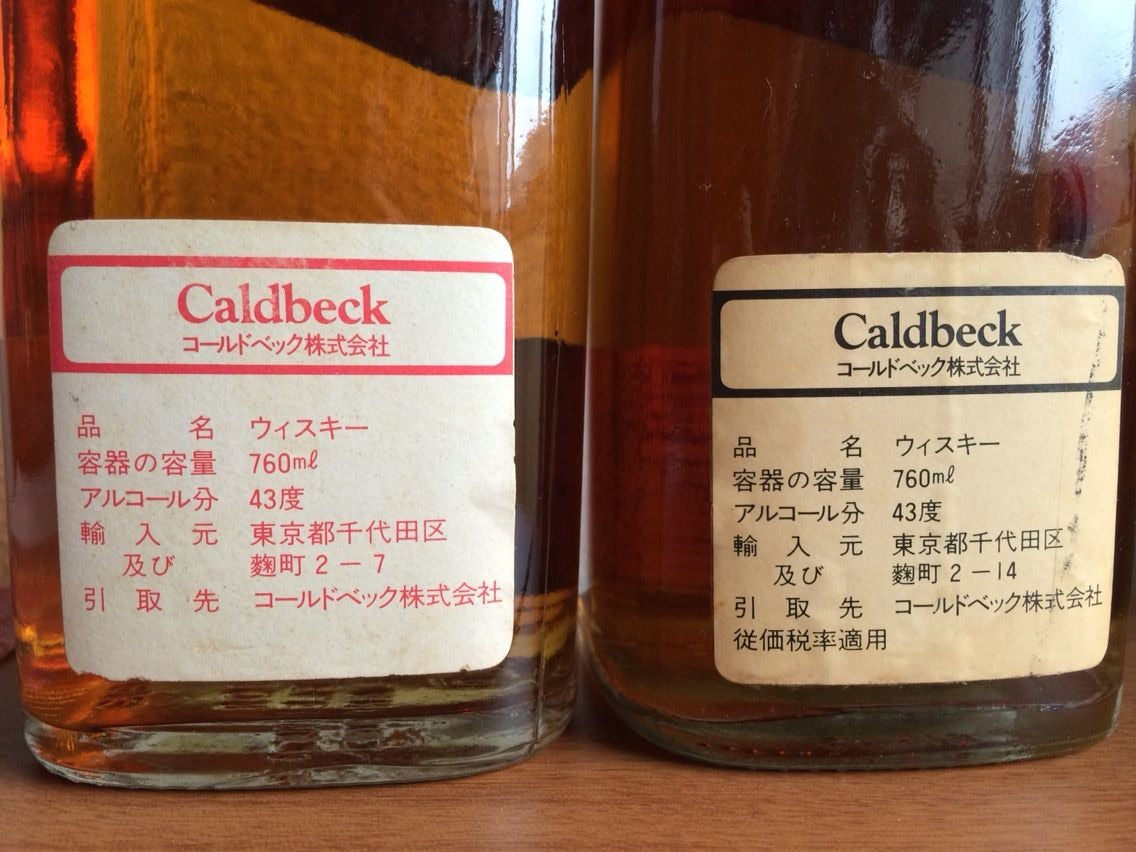
同じ輸入業者でも、時期によって背面ラベルは変わります。コールドベック株式会社が輸入した2本を並べると、左のラベルは所在地が「麹町2-7」で従価の表示がなく、右のラベルは「麹町2-14」で、最後の行に「従価税率適用」と記されています。所在地の表記や「従価」の有無は、同じ銘柄の流通時期を見分ける手がかりにもなります。
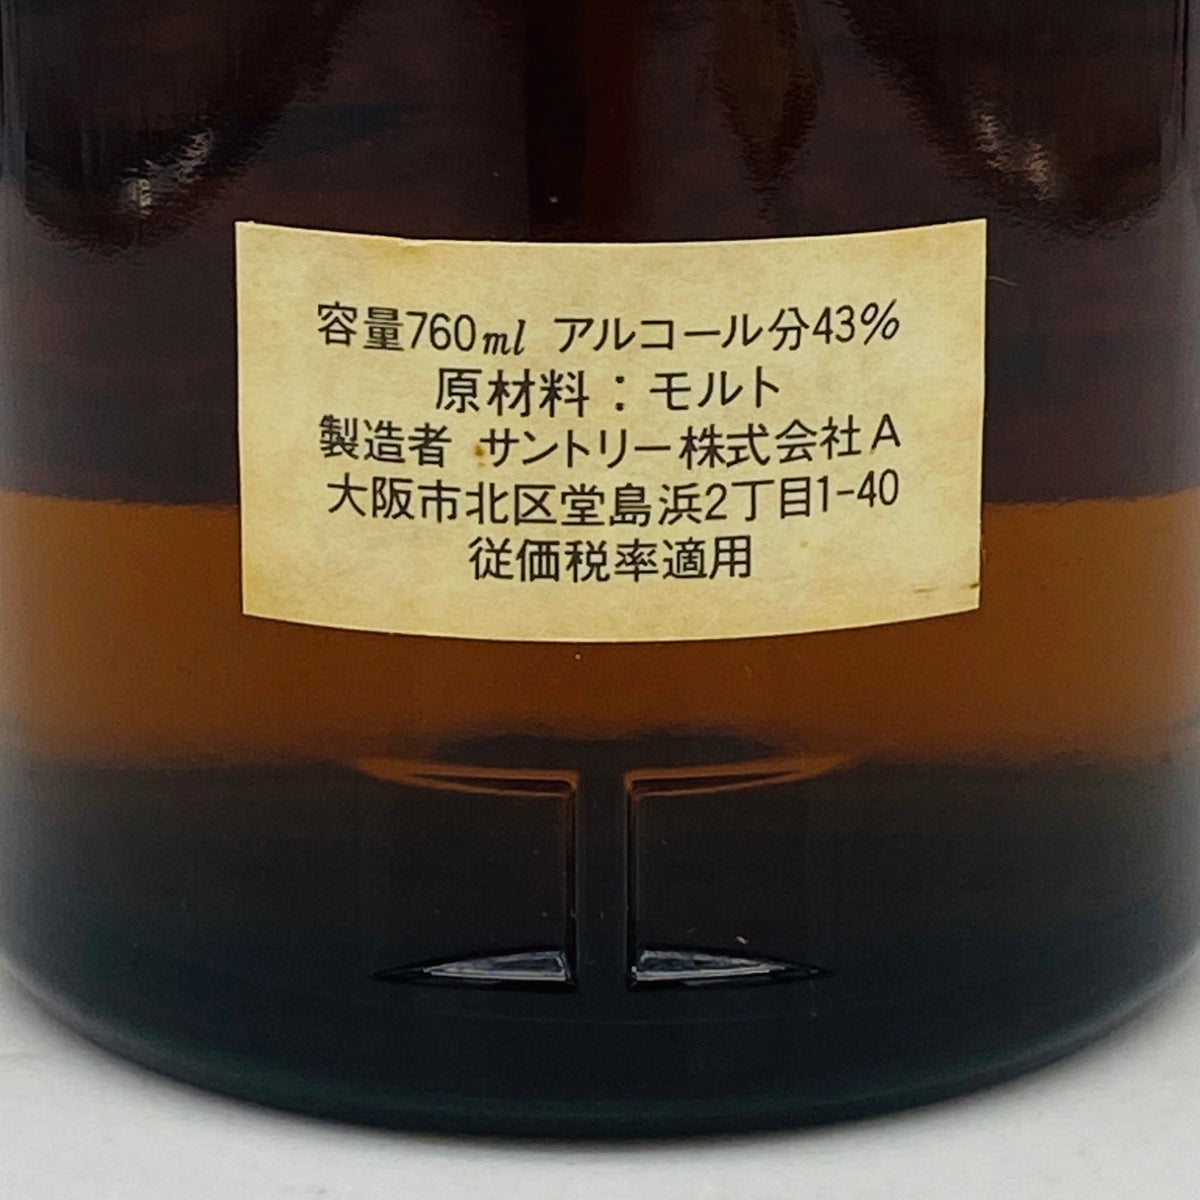
国産品でも、高価格帯の製品には従価税が適用されました。先ほどの山崎12年の背面ラベルには、容量760ml、アルコール分43%、原材料「モルト」の表示とともに「従価税率適用」と明記されています。
1989年4月、級別制度の廃止
級別制度と従価税は、やがて国際的な批判の的になります。輸入品の多くは高い税率の特級に入り、さらに価格の高い製品には従価税がかかる一方、国産の大衆向けウイスキーは低い税率の二級で売られていたからです。1986年7月、EC(欧州共同体)は日本の酒税制度についてGATTに協議を要請し、1987年2月に設置されたパネル(小委員会)は同年10月の報告で、級別による税率差や従価税などが輸入品に不利に働いていると認定しました。報告は同年11月に採択されています。
これを受けて、1988年12月に酒税法が改正され、1989年(平成元年)4月1日から、級別制度と従価税は廃止されました。同じ日に消費税(3%)が導入されています。ウイスキーの税率は一本化され、アルコール分40度で1キロリットルあたり982,300円となりました。43度の製品で比べると、旧特級の従量税はおよそ半分に下がり、37度の旧二級はおよそ3.1倍に上がった計算になります。
改正の影響はすぐに数字に表れました。1989年4月から10月までの累計で、国産ウイスキーの課税数量は前年同期の70.9%に落ち込み、輸入ウイスキーは73.3%増加しました。10月末時点の輸入品のシェアは25.2%と、前年の12.1%から倍増しています。値下がりした輸入スコッチが店頭に並び、日本のウイスキー市場の地図は大きく塗り替えられました。
同時に、ウイスキーの定義も改められました。改正後は、原酒の割合がアルコール分で10%以上でなければウイスキーと名乗ることができず、それ未満のものはスピリッツなどに区分されることになりました。この「10%」の基準は、現在の酒税法にも引き継がれています。なお、ラベルに「特級」と刷られた製品の出荷は1989年3月末で終わりましたが、すでに店頭や問屋にあった在庫は、その後もしばらく流通していたと考えられます。
その後の日本のウイスキー ― 「特級」に代わる物差し
級別制度がなくなったあとも、酒税をめぐる国際交渉は続きました。焼酎とウイスキーの税率差をめぐって、ECや米国、カナダが世界貿易機関(WTO)に申し立て、1996年に日本の税制が協定に反するとの判断が確定します。国税庁の資料によれば、43度・700mlのウイスキー1本の価格に占める酒税等の割合は、1980年の47.3%から、1989年に41.3%、1997年に27.6%、1998年に22.8%へと下がっていきました。
一方で、「特級」という目安が消えたことで、日本のウイスキーの中身を示す共通の物差しは長く存在しませんでした。この空白を埋めるために、日本洋酒酒造組合は2021年2月に「ジャパニーズウイスキーの表示に関する基準」を発表し、同年4月から施行しました(2024年3月末までは経過措置)。この基準では、原料に麦芽を必ず使うこと、日本国内で採水した水を使うこと、糖化・発酵・蒸留を国内の蒸留所で行うこと、700リットル以下の木樽に詰めて国内で3年以上貯蔵すること、国内で瓶詰めし40度以上であることなどを、「ジャパニーズウイスキー」と表示するための条件としています。
さらに国税庁は2026年10月、「ジャパニーズウイスキー」を酒類の地理的表示(GI)に指定する案について、意見の募集を始めました(締切は2026年11月30日)。税の区分として始まった「特級」の時代から、産地と製法で品質を示す時代へ。ラベルに刷られる言葉の変化は、日本のウイスキーが歩んできた道のりそのものでもあります。
ラベルから特級時代のボトルを見分ける
最後に、オールドボトルを手に取ったときに確かめたいポイントをまとめます。ひとつの表示だけで断定せず、いくつかの手がかりを組み合わせて判断するのがコツです。
- 「特級」「ウイスキー特級」の表示:ラベル、首掛け、背面の輸入ラベルなどにあれば、1989年3月以前に日本で出荷された製品です。「雑酒特級」とあれば、ウイスキー類が独立する1962年以前の可能性があります。
- 「従価」「従価税率適用」の表示:従価税が存在した1989年3月以前の、高価格帯の製品であることを示す手がかりです。
- 度数:43度は特級、40度は一級、37〜39度は二級に多く見られます。ただし度数だけで級は決まらないため、表示とあわせて確認します。
- 容量:760ml(4/5クォートに相当)は1970年代から1980年代前半、750mlは1980年代、700mlは主に1990年代以降に多く見られます。詳しくは容量と度数の表記で流通年代を読む記事をご覧ください。
- 紙片の記号と番号:輸入品の「ウイスキー特級」の紙片には、丸囲みのアルファベットと番号が添えられていることがあります。通関した税関を表すとする説があり、同じ銘柄の個体を見比べる手がかりになります。
- 輸入業者のラベル:日本語の背面ラベルに記された輸入業者名や所在地は、正規輸入の時期を絞り込む手がかりになります。免税店向けや並行輸入のボトルには「特級」の表示がないこともあります。
- 社名や住所の表記:国産品では、メーカーの社名変更(たとえば寿屋からサントリーへの改称は1963年)や住所の表記も年代判定に役立ちます。
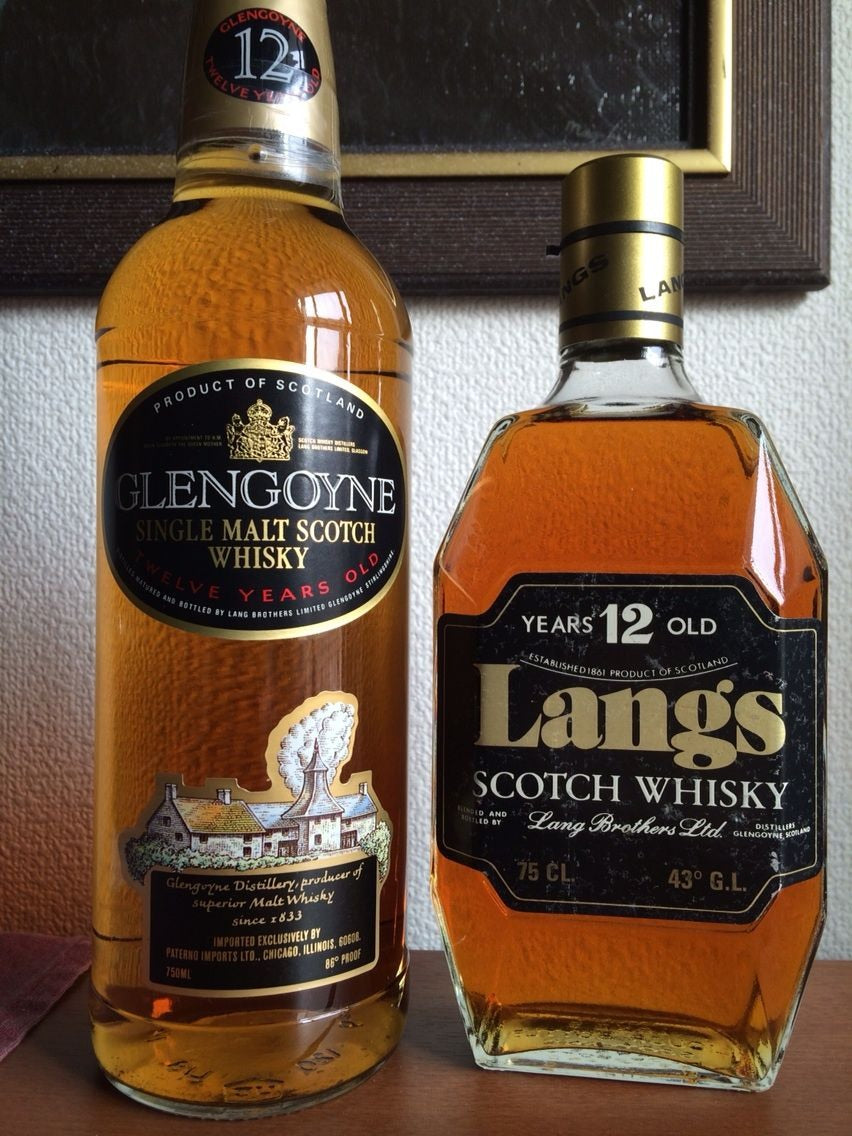
反対に、海外の市場向けに瓶詰めされたボトルには、日本の級別表示はありません。下の写真の左、グレンゴイン12年のラベルには米国シカゴの輸入業者名と「750ML」「86° PROOF」が記されており、米国向けのボトルであることがわかります。右のラングス12年は「75 CL」「43° G.L.」というヨーロッパ式の表記です。海外で購入されたボトルや並行輸入品を見分けるときは、日本語の背面ラベルや「特級」の表示の有無が手がかりになります。
特級ボトルを楽しむために知っておきたいこと
ここまで見てきたように、「特級」はあくまで税の区分であり、味の良し悪しを保証する印ではありません。それでも、特級のボトルがいまも多くの愛好家に探し求められるのには理由があります。原酒の割合が高い製品であることに加え、1960年代から1980年代に蒸留された原酒が使われ、現在とは異なる当時の蒸留所や銘柄の個性を味わえるからです。同じ銘柄を年代違いで飲み比べると、その違いに驚かされることも少なくありません。
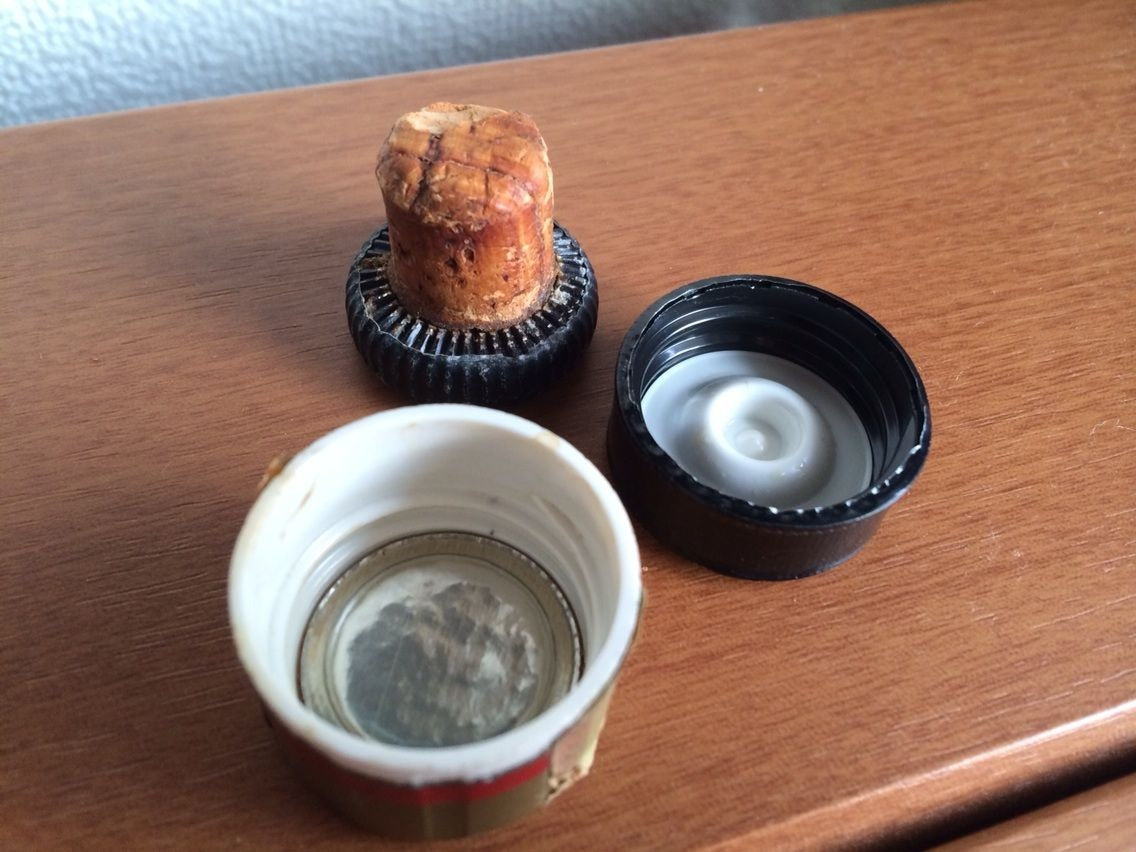
一方で、瓶詰めから長い年月を経たボトルには、それなりの注意も必要です。瓶の中でウイスキーの味がまろやかに変化する「オールドボトル・エフェクト」が語られることがありますが、科学的に確かめられた現象ではなく、サントリーも瓶詰め後のウイスキーは瓶の中で熟成しないと説明しています。購入の際は、液面の高さ、キャップやコルクの状態、封の破れ、ラベルの傷みなどを確かめ、保管は立てた状態で、直射日光と高温を避けて行うのが基本です。保管の方法は古酒ウイスキーの正しい保管方法の記事で詳しくご紹介しています。
また、特級時代のボトルがすべて希少というわけではありません。大量に出荷された銘柄もあれば、短い期間しか流通しなかった銘柄や、輸入元が限られた銘柄もあります。ラベルの表示を一つひとつ読み解くことで、そのボトルがどの時代に、どの経路で日本の食卓に届いたのかが見えてきます。それこそが、特級ボトルを手にする楽しみの核心なのかもしれません。
よくある質問
特級と一級・二級の違いは何ですか?
酒税法上の税の区分の違いです。主に原酒の割合とアルコール度数によって分けられ、特級がもっとも税率の高い区分でした。1962年の基準では、原酒20%以上か43度以上なら特級、原酒10%以上か40度以上なら一級、それ以外が二級とされていました。
「特級」と書かれていれば、いつ頃のボトルですか?
日本で1989年3月以前に出荷された製品です。「特級」という区分は1953年の法改正で生まれ、1989年4月1日に廃止されました。より細かな年代は、容量、度数、輸入業者の表示、社名や住所の表記などを組み合わせて判断します。
特級のウイスキーは、今のウイスキーより原酒が多いのですか?
特級には原酒の割合の下限が定められていたため、同じ時代の一級・二級より原酒の多い製品でした。ただし、現在の日本の法律上の条件は原酒10%以上で、スコッチのように原酒100%の製品も数多くあります。「特級だから現行品より原酒が多い」とは一概には言えません。
「従価」の表示は何を意味しますか?
一定の価格を超える高価格のウイスキーに、量ではなく価格に応じた従価税が課されていたことを示す表示と考えられています。従価税は1962年に導入され、1989年4月に級別制度とともに廃止されました。
首の紙片にある「Y」「K」などの丸囲みの記号は何ですか?
輸入品の「ウイスキー特級」の紙片に添えられた記号と番号です。通関した税関を表す(Yは横浜、Kは神戸など)とする説がありますが、公的な資料による裏付けは確認できていません。
この記事で紹介した当店の商品
- 山崎12年 ピュアモルト ウイスキー特級 760ml 43%(1980年代後半流通)(売り切れ)
- グレンエルギン12年 760ml 43% 特級・従価(1970年代半ば流通)#69
- グレン・スランシ8年 ピュアモルト 750ml 43% 特級(1980年代前半流通)#110(売り切れ)
- ザ・ダフタウン グレンリベット10年 1,000ml 43% 特級(1980年代流通)#124
特級時代のボトルはオールドボトルウイスキーの一覧から、年代別には1970年代の商品、1980年代の商品からご覧いただけます。当時の銘柄と価格については、1985年当時の日本で流通していたウイスキーと当時の価格の記事もあわせてお読みください。
参考資料
- 酒税法(昭和15年法律第35号)、酒税法中改正(昭和18年法律第66号)、酒税法(昭和28年法律第6号)、酒税法の一部を改正する法律(昭和37年法律第47号、昭和43年法律第27号):名古屋大学「日本法令沿革データベース」
- 佐藤恒夫・村松隆夫「改正酒税法のあらまし(その1)」『日本釀造協會雜誌』57巻8号(1962年)
- 柴田忠「酒税法施行令の改正」『日本釀造協會雜誌』75巻7号(1980年)
- 柴田忠「酒税法の改正(その1)」『日本醸造協会誌』84巻4号(1989年)
- 柏伸典「日本におけるウイスキー市場の国際化」『日本醸造協会誌』85巻4号(1990年)
- GATT パネル報告 L/6216「Japan – Customs Duties, Taxes and Labelling Practices on Imported Wines and Alcoholic Beverages」(1987年)
- WTO 紛争案件 DS8「Japan – Taxes on Alcoholic Beverages」(1996年)
- 酒税法(現行、e-Gov法令検索)、国税庁「酒税の税率」「酒のしおり」
- 日本洋酒酒造組合「ジャパニーズウイスキーの表示に関する基準」(2021年)
- 国税庁「酒類の地理的表示『ジャパニーズウイスキー』の指定に関する意見募集」(2026年10月、e-Govパブリック・コメント)
- ニッカウヰスキー公式サイト「ニッカの歴史」、キリンホールディングス「キリン歴史ミュージアム」、土屋守「日本のウイスキーの歴史」(幻冬舎ゴールドオンライン)