
日本流通的“威士忌特级”的含义及其历史背景
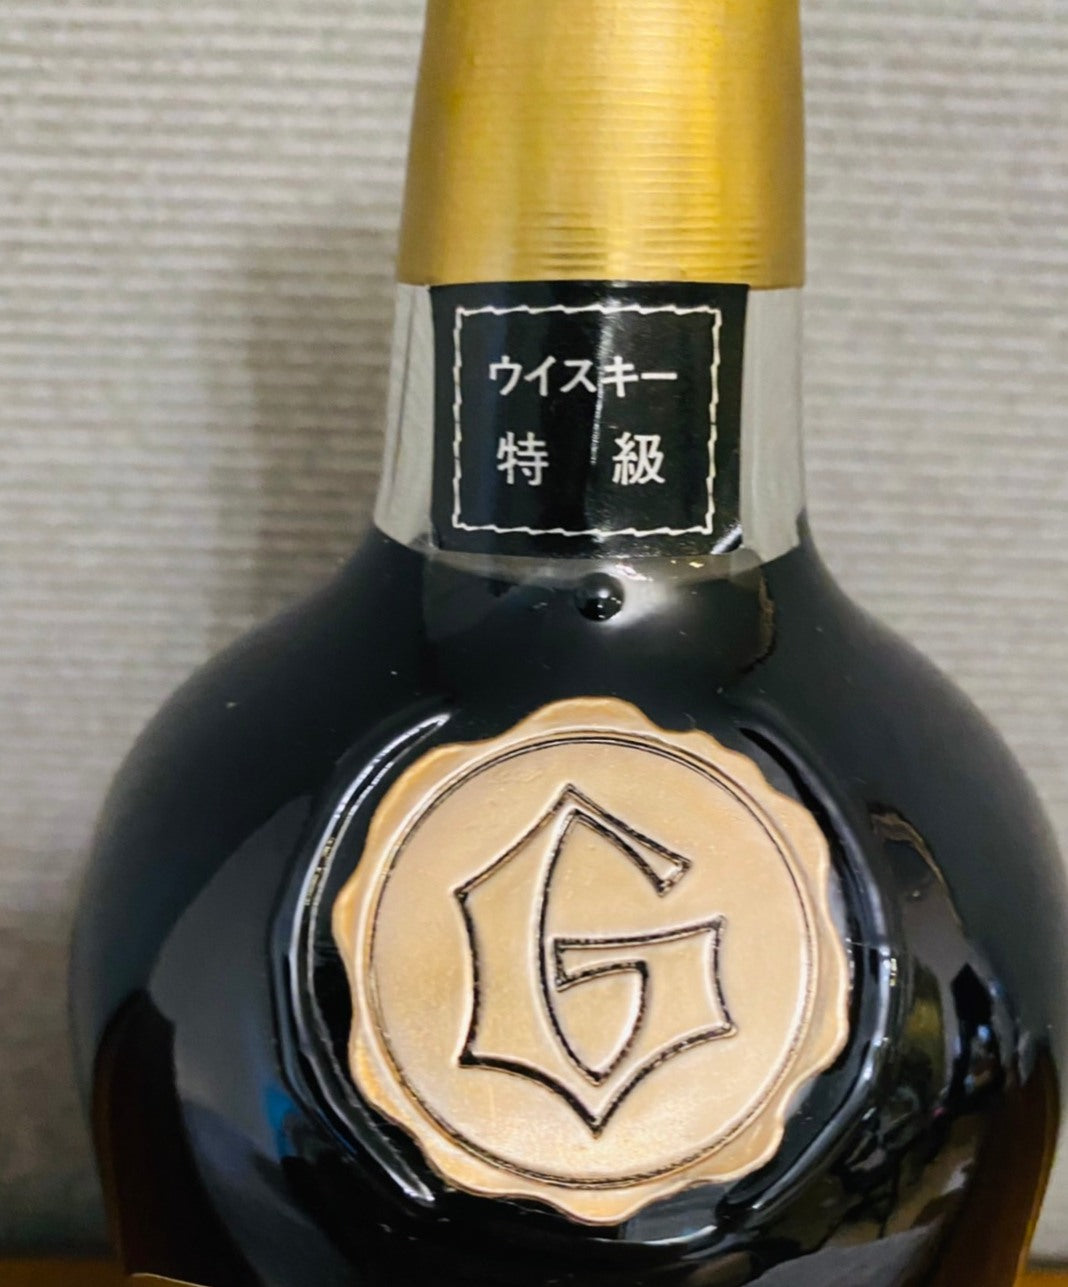
在1989年3月以前于日本销售的威士忌酒标和瓶颈吊牌上,常常可以看到“ウイスキー特級”(威士忌特级)或“特級”(特级)这几个小字。寻找老瓶的人迟早都会遇到这一标示,但它究竟意味着什么?人们常常笼统地说“特级就是高档货”“特级的原酒很足”,却很少有人准确说明它的实际内容。
本文依据《酒税法》条文、当时税务官员撰写的解说论文以及GATT(关税及贸易总协定)专家组报告等第一手资料,梳理日本威士忌“特级”制度从诞生到废除的历程,并以本店经手过的酒瓶酒标照片为线索,介绍辨别特级时代酒瓶的要点。文中照片与图表均由本店拍摄、制作。
目录:“特级”是什么|诞生于战时的“等级”|1962年的大修订|混和率与税率的变迁|特级威士忌的时代|进口威士忌与“特级”“从价”标示|1989年废除等级制度|此后的日本威士忌|辨别特级时代的酒瓶|享受特级老瓶|常见问题|参考资料
“特级”是什么——不是风味评级,而是酒税分类
首先需要明确的是,“特级”“一级”“二级”并不是经过品鉴、审查品质后授予的称号,而是《酒税法》规定的“等级制度”下的税收分类。等级越高,每千升的酒税就越高。厂商自行选择各产品以哪个等级出货,并调整酒液成分以符合该等级的标准。
划分等级的标准主要是“原酒混和率”和“酒精度”。这里所说的原酒,是指以麦芽或谷物为原料蒸馏、并在橡木桶中贮藏的威士忌本身。当时的日本国产威士忌,大多是在这种原酒中混入酿造酒精、烈酒和调味料制成的,因此原酒含量的多少是决定等级的重要因素。需要注意的是,混和率并不是按液体容量计算,而是按原酒在酒精成分中所占的比例计算。
在等级制度下,即使原酒只用了极少量,只要香气和味道近似威士忌,在法律上就可以称为“威士忌”。解说1989年修法的税务官员论文也明确写到,修订前的规定正是如此。正因为这样,酒标上的“特级”成了消费者判断原酒比例是否达到一定水平的少数依据之一。
诞生于战时的“等级”——1940年至1953年
日本的《酒税法》于1940年(昭和15年)3月公布,同年4月施行。当时威士忌没有独立的品类,而是被归入“杂酒”,即不属于清酒、烧酒、啤酒等任何一类的酒类的统称。
等级制度诞生于战时的1943年(昭和18年)。这一年的《酒税法》修订将杂酒的出厂税(酒类从酒厂出货时征收的税)分为第一级至第四级,威士忌也被纳入这些等级。等级由政府指定,据说各品牌的等级以公告形式发布。在急需筹措战争经费的年代,为了高效、可靠地征税而设立的这一分类,正是后来“特级”所属的等级制度的起点。
战后物资匮乏时期,几乎不含原酒的廉价“威士忌”大量流通。据记载,1949年(昭和24年)修订后的标准为:一级须含原酒30%以上、酒精度43度;二级须含原酒5%以上、40度;三级则低于此标准(不含原酒亦可)、40度。战后面向大众推出的许多品牌,都是以三级或二级出售的。
到了1953年(昭和28年)2月,《酒税法》全面修订。新法第5条规定“杂酒分为特级、第一级及第二级”,“特级”一词由此首次出现在法律中。各等级的具体标准交由政令规定,据二手资料记载,特级须含原酒30%以上,一级须含5%以上,其余为二级。由于威士忌当时仍属于杂酒,这一时期的酒瓶上可以见到标有“雑酒特級”(杂酒特级)的例子。
“威士忌类”独立与从价税——1962年的大修订
1962年(昭和37年)4月施行的修订版《酒税法》,使威士忌和白兰地脱离杂酒,成为独立的“威士忌类”品类。等级标准规定在《酒税法施行令》第11条中,根据当时国税厅官员的解说,大致如下。
| 等级 | 1962年的标准(符合任意一项即属该等级) | 从量税率(每千升) |
|---|---|---|
| 特级 | 原酒本身/原酒占酒精成分20%以上/其他43度以上者 | 845,100日元 |
| 一级 | 原酒10%以上/其他40度以上者 | 390,600日元 |
| 二级 | 不属于特级、一级者 | 148,000日元 |
值得注意的是,原酒比例与酒精度并不是必须“同时满足”的条件,而是“满足其一即可”的并列标准。一般常见的说法是“特级=原酒○%以上且43度以上”,但查阅第一手资料可知,制度并不是这样设计的。
此外,这次修订后的从量税,特级在44度以下、一级在41度以下、二级在38度以下为定额,超过部分每高1度加征一定税额。特级集中在43度、一级集中在40度、二级集中在37度左右,可以认为正是厂商让产品配合这一税额档位的结果。如今看到老瓶的酒精度,仍可大致判断“43度多为特级、40度多为一级、37~39度多为二级”,原因就在于此。
1962年的修订还新增了一项重要机制:对价格超过一定标准的高价威士忌,不再按数量征收从量税,而是改按价格征收“从价税”。特级威士忌的从价税率为150%。有人将其介绍为从量税与从价税叠加的“双重征税”,但当时的官方解说和GATT报告都说明,从价税是“取代”从量税适用的。
混和率的提高与税率的变迁——1968年至1984年
此后,原酒混和率的下限逐步提高。据二手资料记载,1968年(昭和43年)的修订将特级定为23%、一级定为13%,1978年(昭和53年)又提高到特级27%、一级17%。据说1978年以后,行政指导还要求特级达到30%、一级达到20%,二级也须使用10%以上的原酒。各资料中特级原酒比例有“30%”“27%”“20%”等不同说法,是因为它们分别指不同时期的标准。
税收方面,1968年的修订为特级中价格更高的产品新设了220%的从价税率,并将从价税扩大到一级(100%)和二级(65%)(一级、二级自1971年4月起适用)。从量税率也在1978年、1981年和1984年相继提高。
| 修订年份 | 特级 | 一级 | 二级 |
|---|---|---|---|
| 1962年 | 845,100日元 | 390,600日元 | 148,000日元 |
| 1968年 | 929,600日元 | 429,600日元 | 148,000日元 |
| 1978年 | 1,413,200日元 | 652,800日元 | 183,900日元 |
| 1981年 | 1,755,300日元 | 810,800日元 | 228,400日元 |
| 1984年 | 2,098,100日元 | 1,011,400日元 | 296,200日元 |
(威士忌的从量税率,每千升。基准度数:特级43度、一级40度、二级37度)
按等级制度最后阶段(1984年至1989年3月)的税率计算,一瓶760ml的特级威士忌所负担的从量税约为1,595日元,同容量的二级约为225日元,特级与二级相差约7倍。此外,厂商出厂价格每升超过1,400日元的特级要征收150%的从价税,超过1,950日元的特级要征收220%(一级超过1,110日元为100%,二级超过570日元为65%)。进口商品的从价税计税基础,是进口价格(CIF)加上关税后的金额。
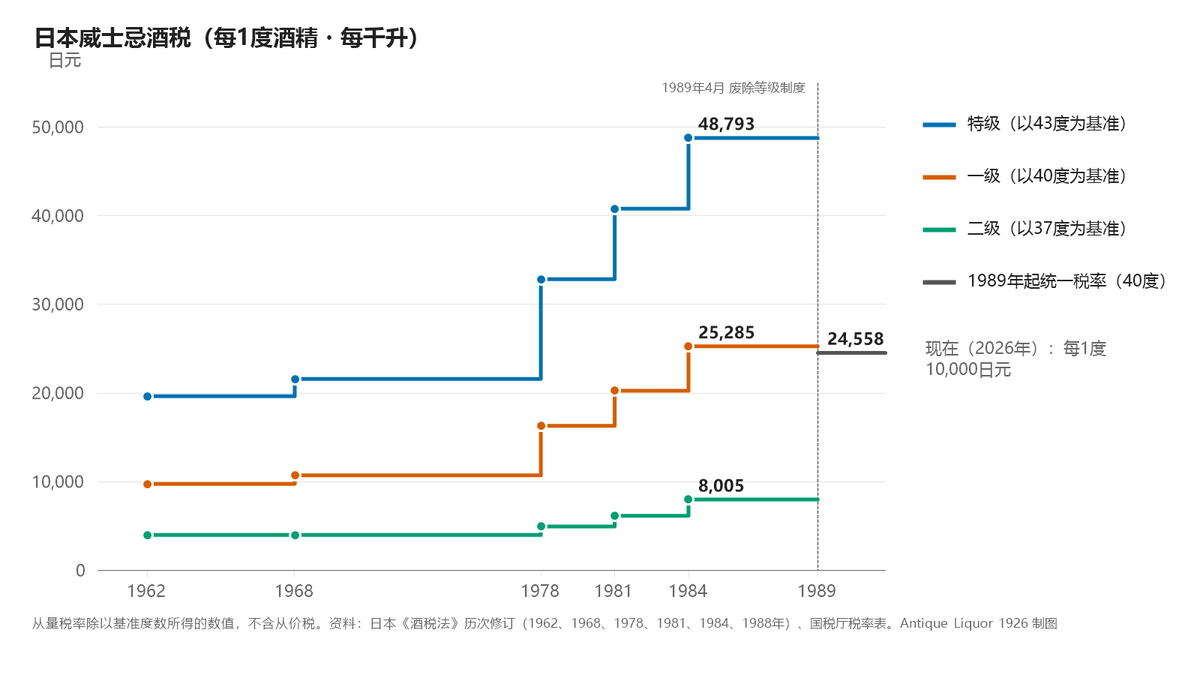
图表是将各等级的从量税率除以其基准度数,换算为每1度酒精的税额。1984年,特级每1度约48,800日元,二级约8,000日元。相比之下,现行威士忌酒税对37度以上的产品每千升征收370,000日元,超过37度的部分每1度加征10,000日元,40度即为400,000日元,折合每1度10,000日元。以43度的产品比较,现行酒税约为等级制度末期特级的五分之一。
特级威士忌的时代——经济高速增长与洋酒的大众化
在这样的税制下,日本国内厂商在特级、一级、二级各自推出了招牌品牌。日果(Nikka)威士忌在官方年表中注明了当时的等级,可以清楚看到其按价位推出产品的脉络:1956年的黑妮卡(Black Nikka,特级)、1962年的超级妮卡(Super Nikka,特级)、1964年的Hi Nikka(二级)、1965年改用科菲蒸馏谷物原酒、以一级重新推出的黑妮卡、1968年的G&G(特级)、1976年的鹤(特级)、1984年的纯麦(Pure Malt,特级)、1985年的From the Barrel(特级)。
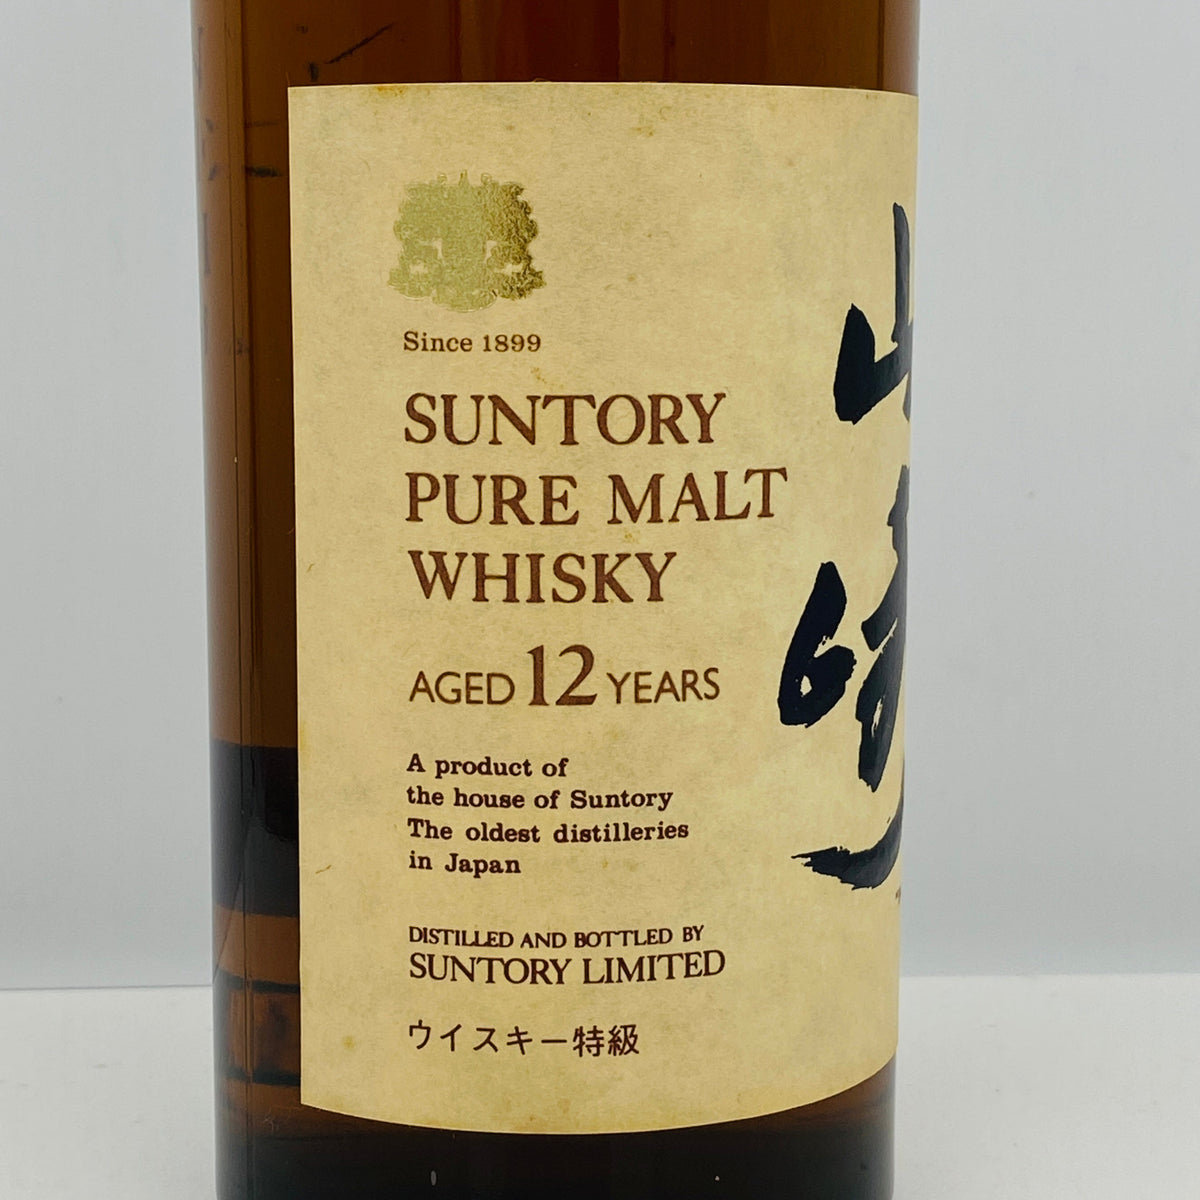
三得利(Suntory)方面,1950年推出的老牌(Old)、1960年的皇家(Royal)、1969年的珍藏(Reserve)等是特级的主力,1964年推出的红牌(Red)则是二级的代表。其中老牌据当时的经济杂志报道,1977年度出货量达1,050万箱,可见特级威士忌并非少数爱好者的专属,而是作为上班族的晚酌、赠礼以及小酒馆的存瓶,深入日常生活。1984年推出的山崎,最初也是以“纯麦威士忌”(Pure Malt Whisky)的名义、按特级分类上市的。
日本国内的威士忌消费在1983年度达到顶峰,课税数量约为38万千升。在1987年度的课税数量中,特级占包括白兰地在内的威士忌类的52.3%。“特级”绝不仅仅指少数高级品。
进口威士忌与“特级”“从价”标示
对海外威士忌而言,日本市场真正敞开大门是在1960年代末至1970年代初。波本威士忌于1969年、苏格兰威士忌于1971年实现进口自由化,加上次年1972年下调关税,进口洋酒一下子变得触手可及。在此之前,苏格兰威士忌是令人向往的赠礼,据说尊尼获加黑牌在1950年代后期一瓶售价约1万日元。
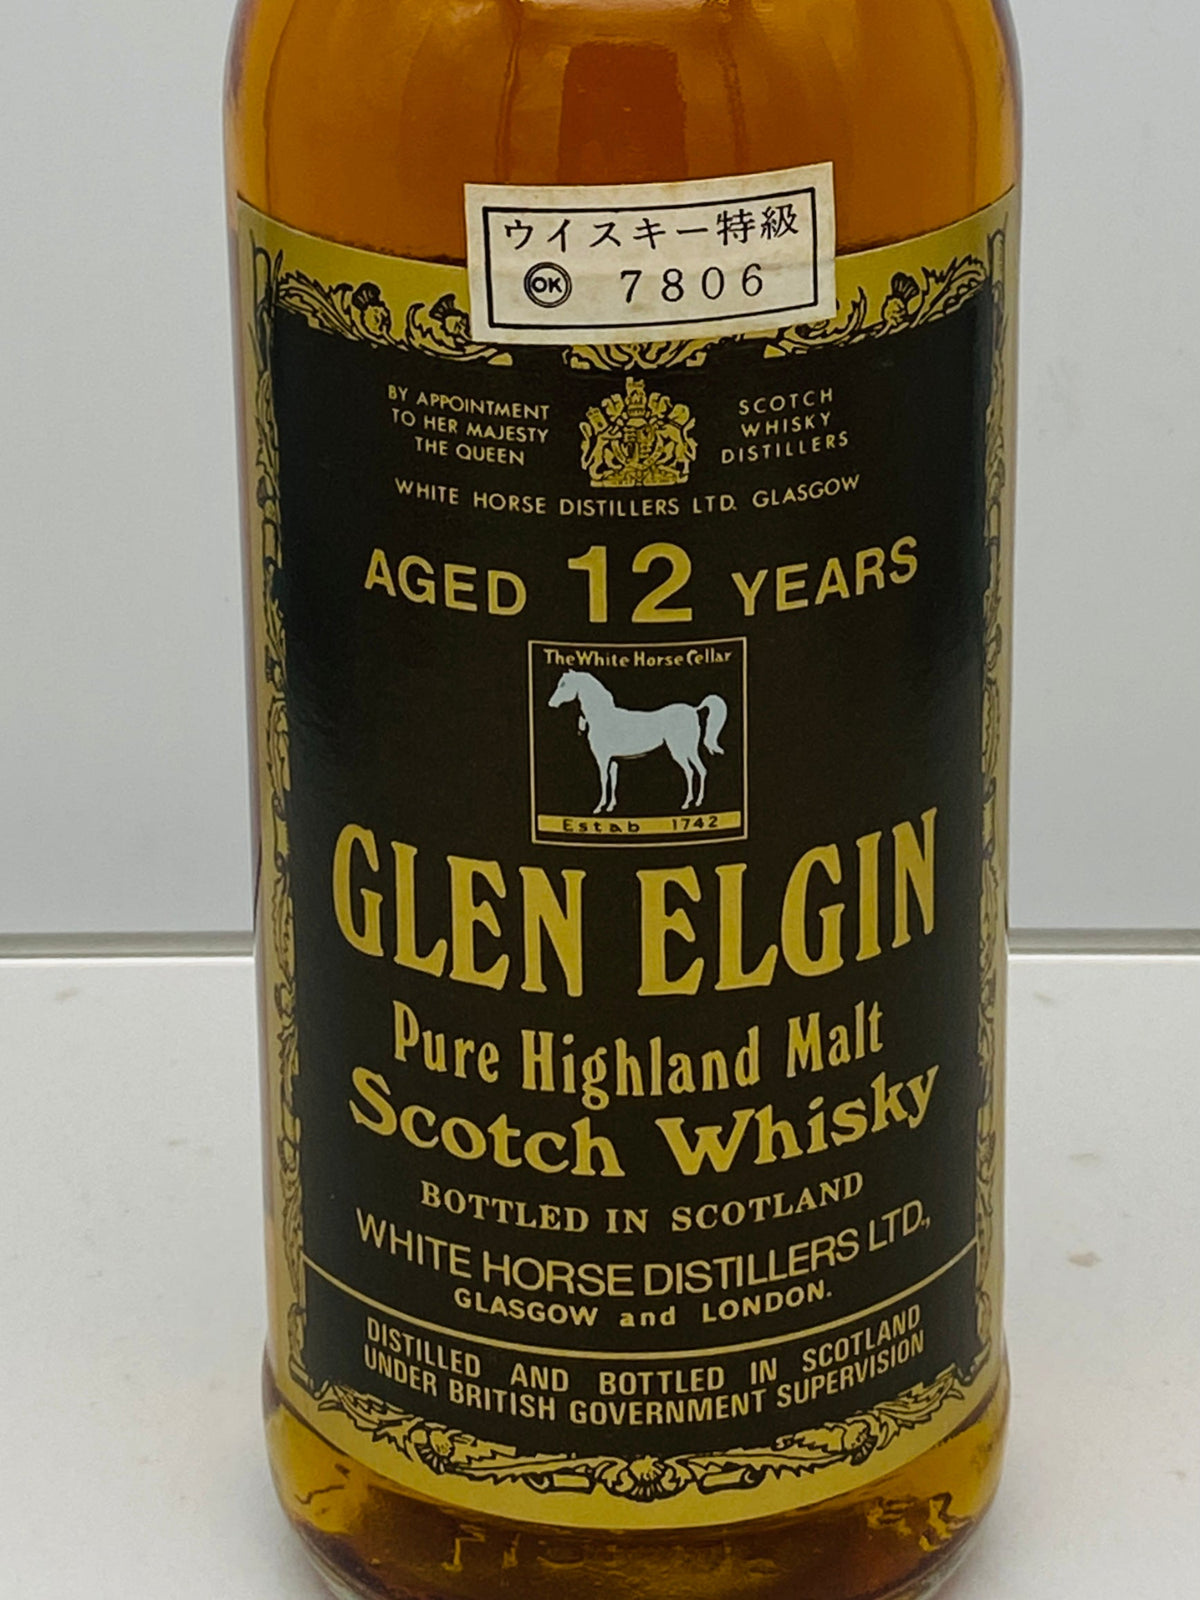
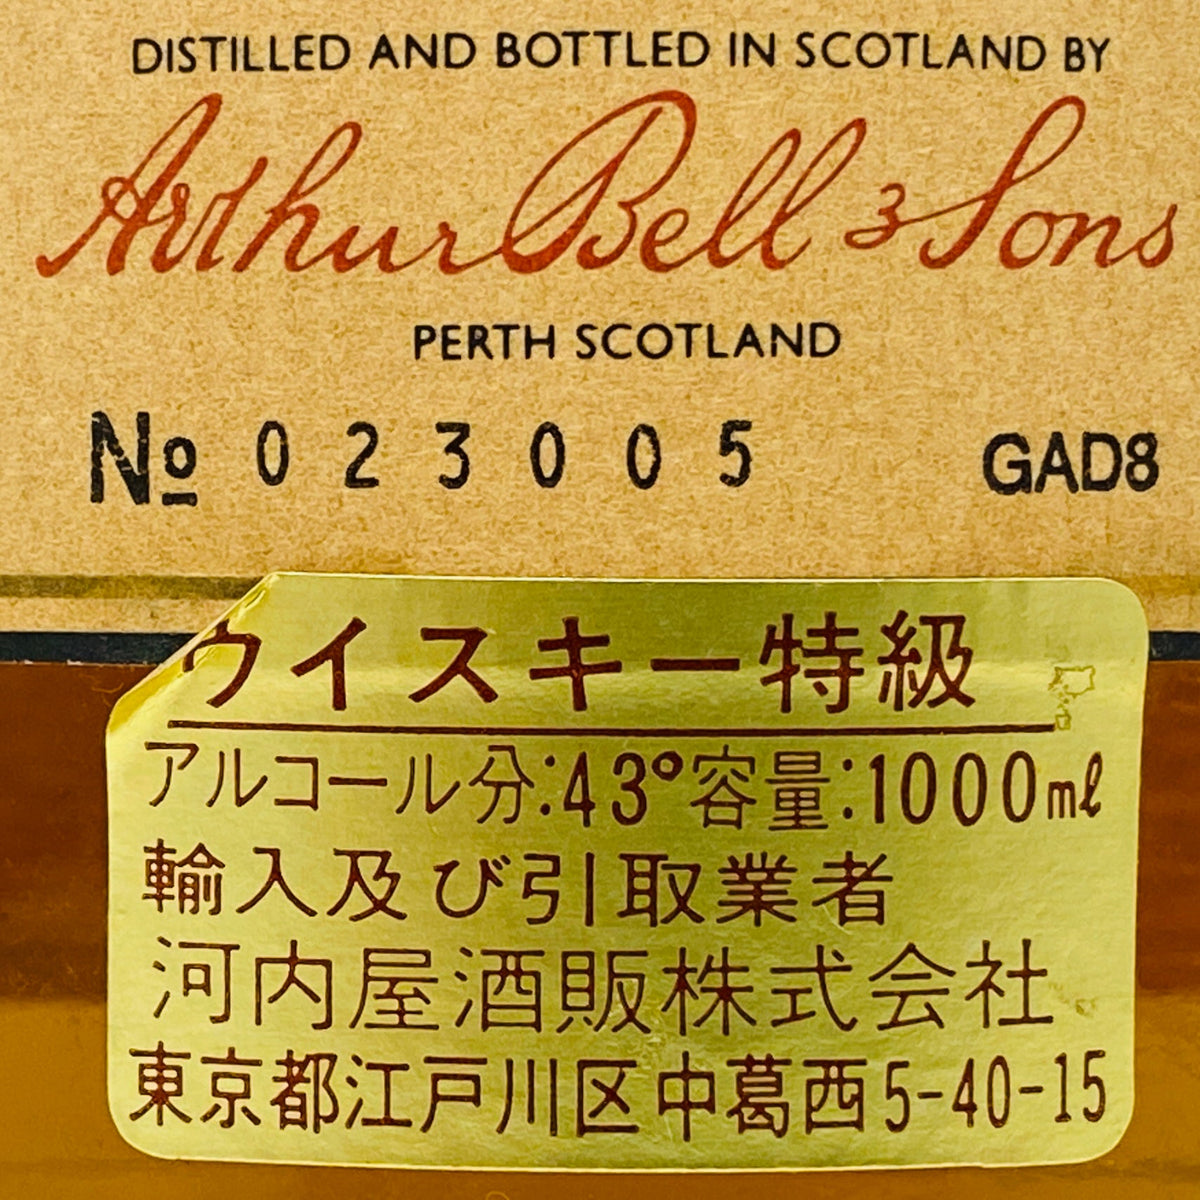
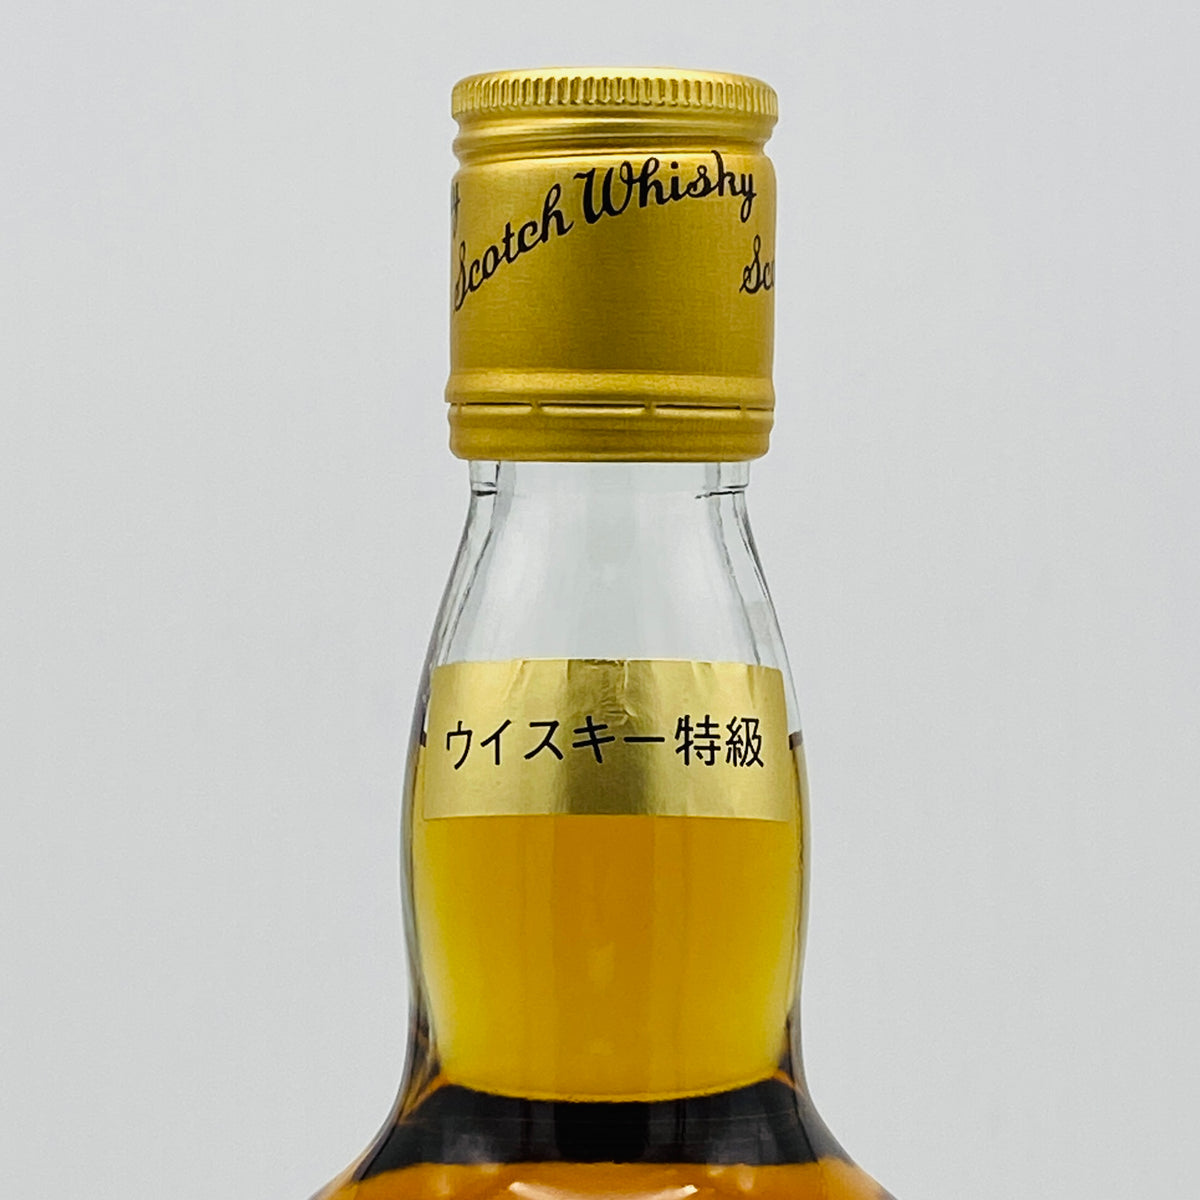
苏格兰威士忌和波本威士忌都是100%原酒的威士忌,因此正规进口到日本的大多数酒瓶都按特级处理。日本市场的酒瓶会在瓶颈或酒标空白处贴上“ウイスキー特級”的小纸片,背面附有记载进口商名称、容量和酒精度的日文酒标。
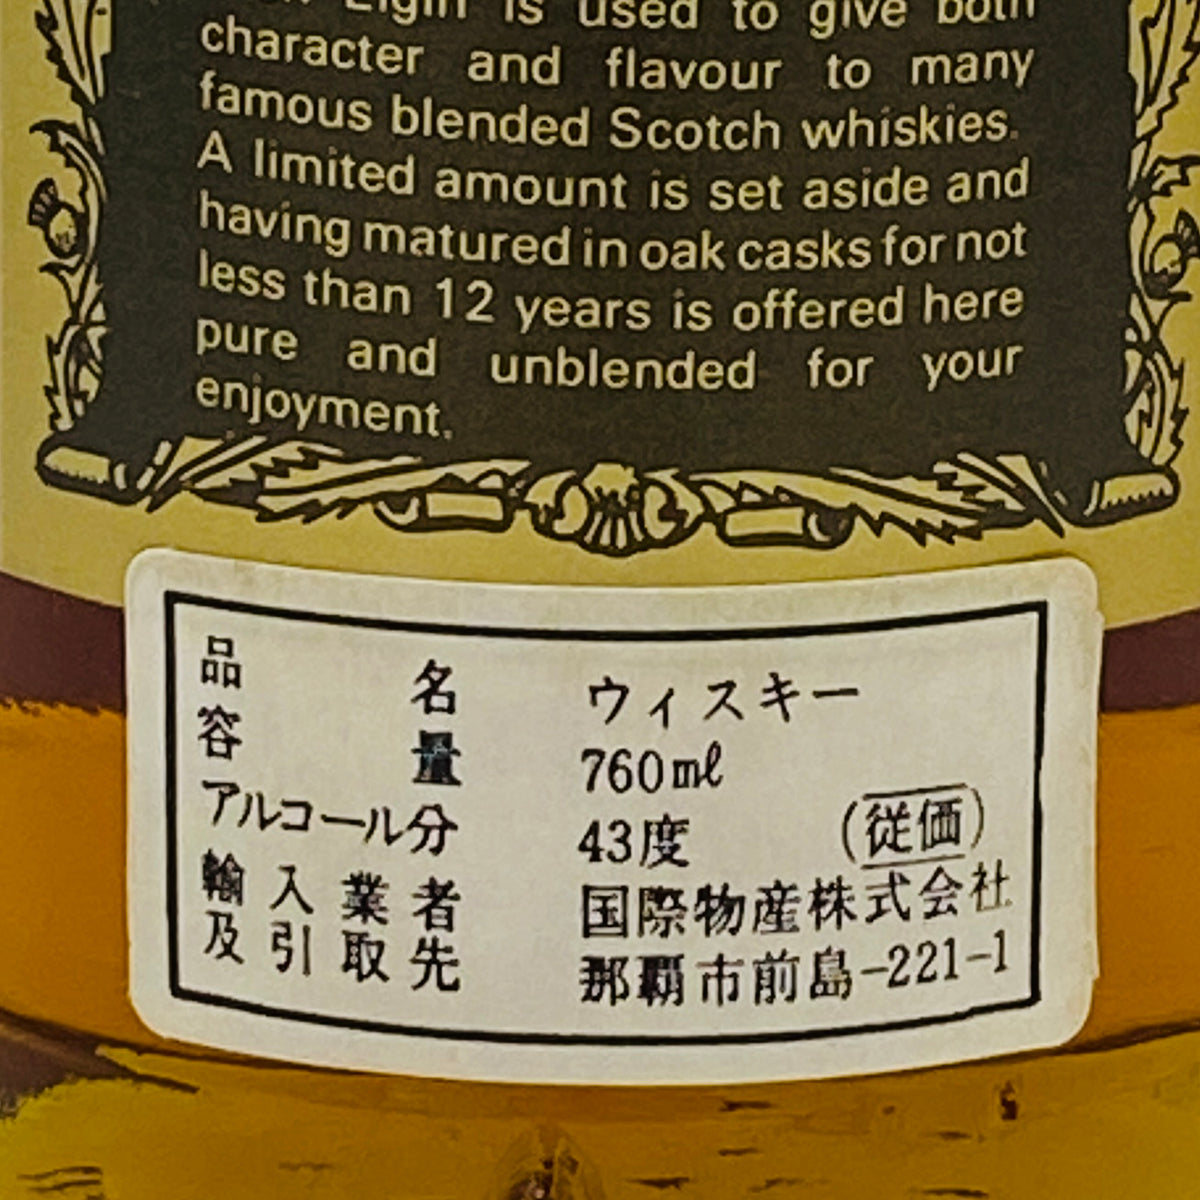
上图背标上的“(従価)”,一般认为表示该产品属于适用从价税的价格区间。虽然尚未查到规定必须标示的法律依据,但“従価”字样可作为该瓶在从价税仍存在的1989年3月以前流通的线索。根据GATT报告,1985年度适用从价税的数量占特级威士忌的9.2%,仅限于这类高价进口品和部分国产品。
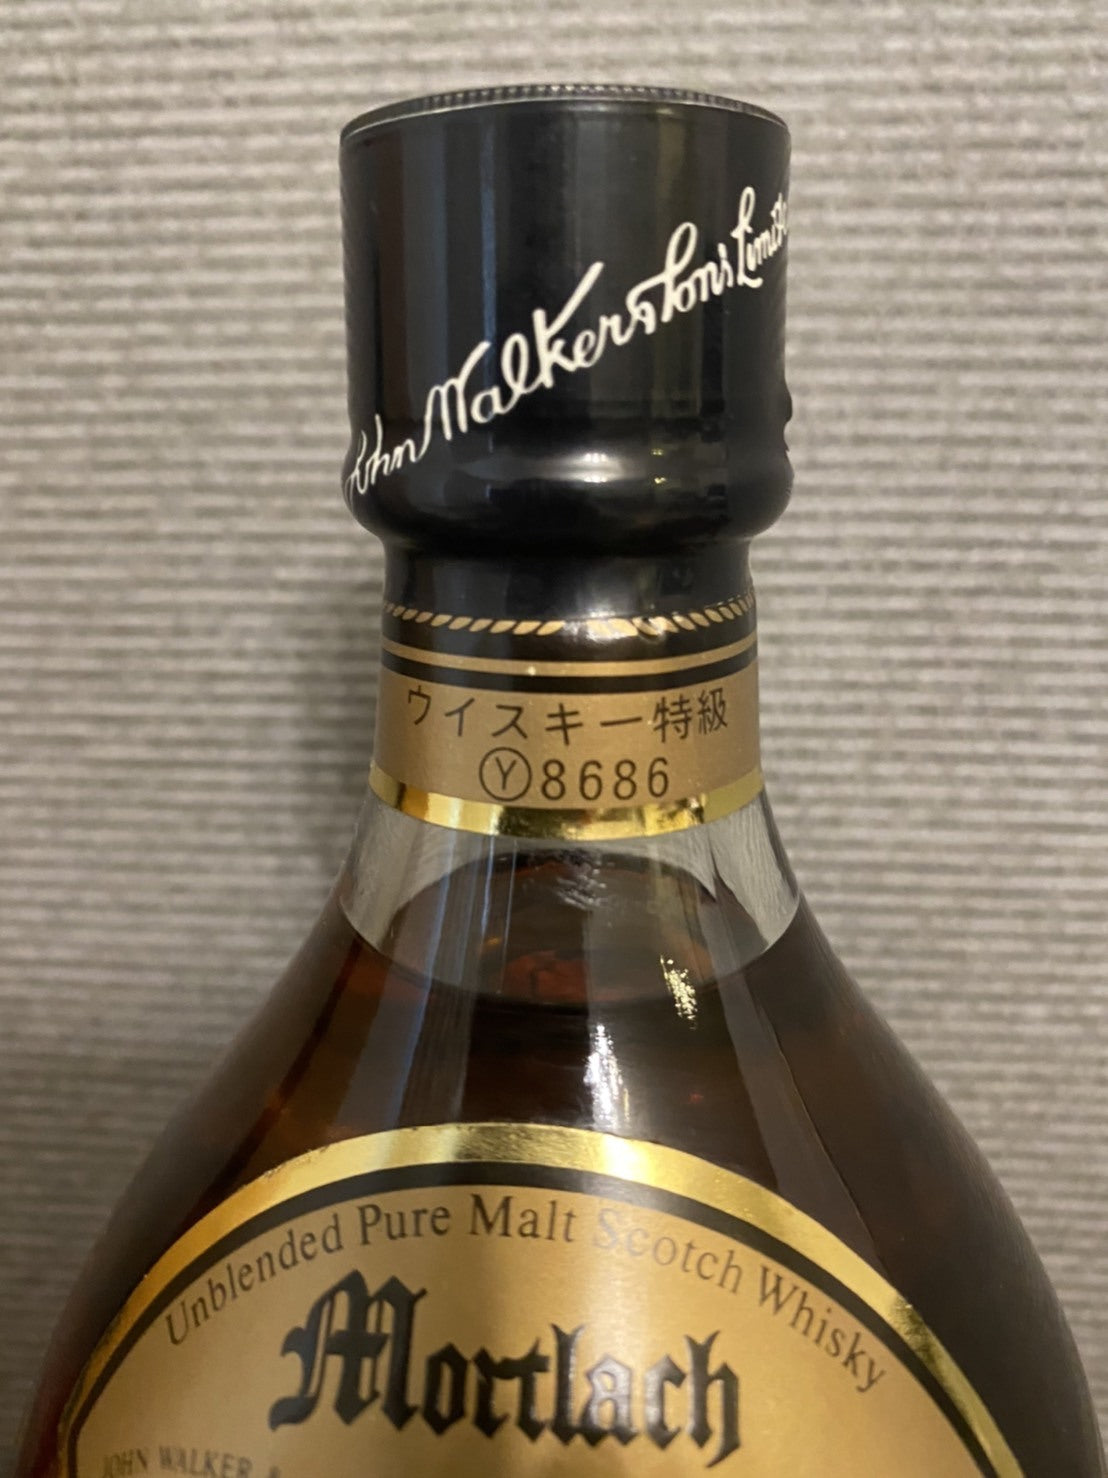
仔细观察瓶颈上的“ウイスキー特級”纸片,有时会看到圆圈围起的字母和数字:格兰爱琴为“OK 7806”,下一张照片中的慕赫(Mortlach)为“Y 8686”,尊尼获加为“K 1636”。有一种说法认为,这些字母代表办理进口通关的海关(Y为横滨,K为神户等),若把由那霸进口商经手的格兰爱琴上的“OK”理解为冲绳,也说得通。不过,由于尚未找到官方资料加以印证,在此仅作为一种说法介绍。
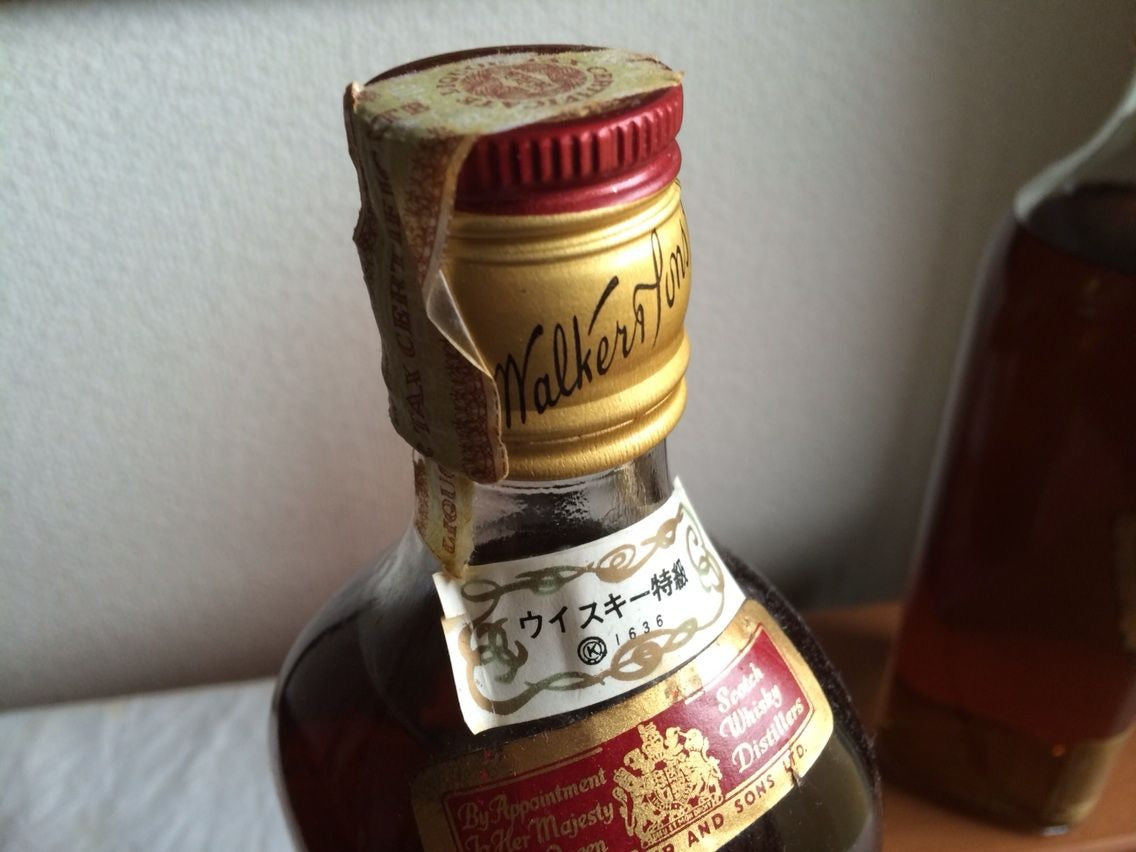
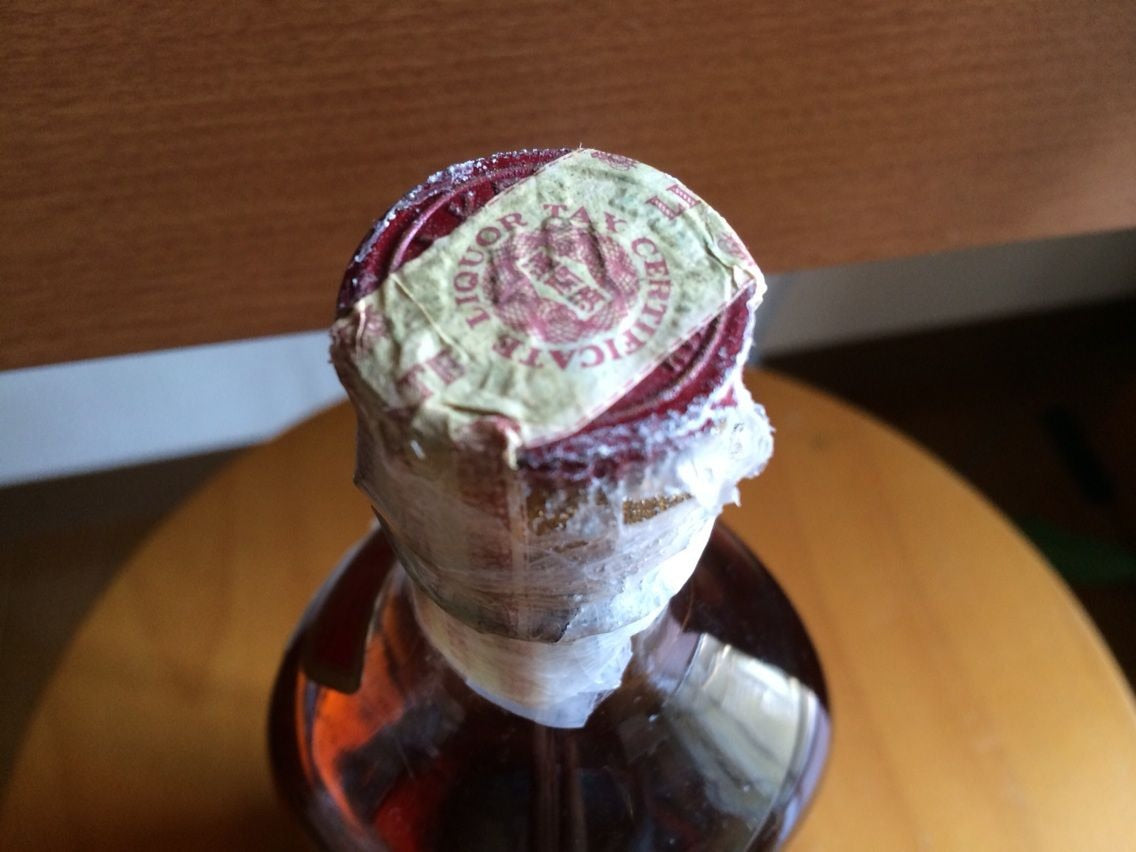
请再留意贴在瓶盖上的证纸。这种印有“LIQUOR TAX CERTIFICATE”的证纸用于表明已缴纳酒税,由于跨贴在瓶盖上,开瓶时就会撕破。酒税证纸制度也随着1989年的《酒税法》修订与等级制度一同废除。
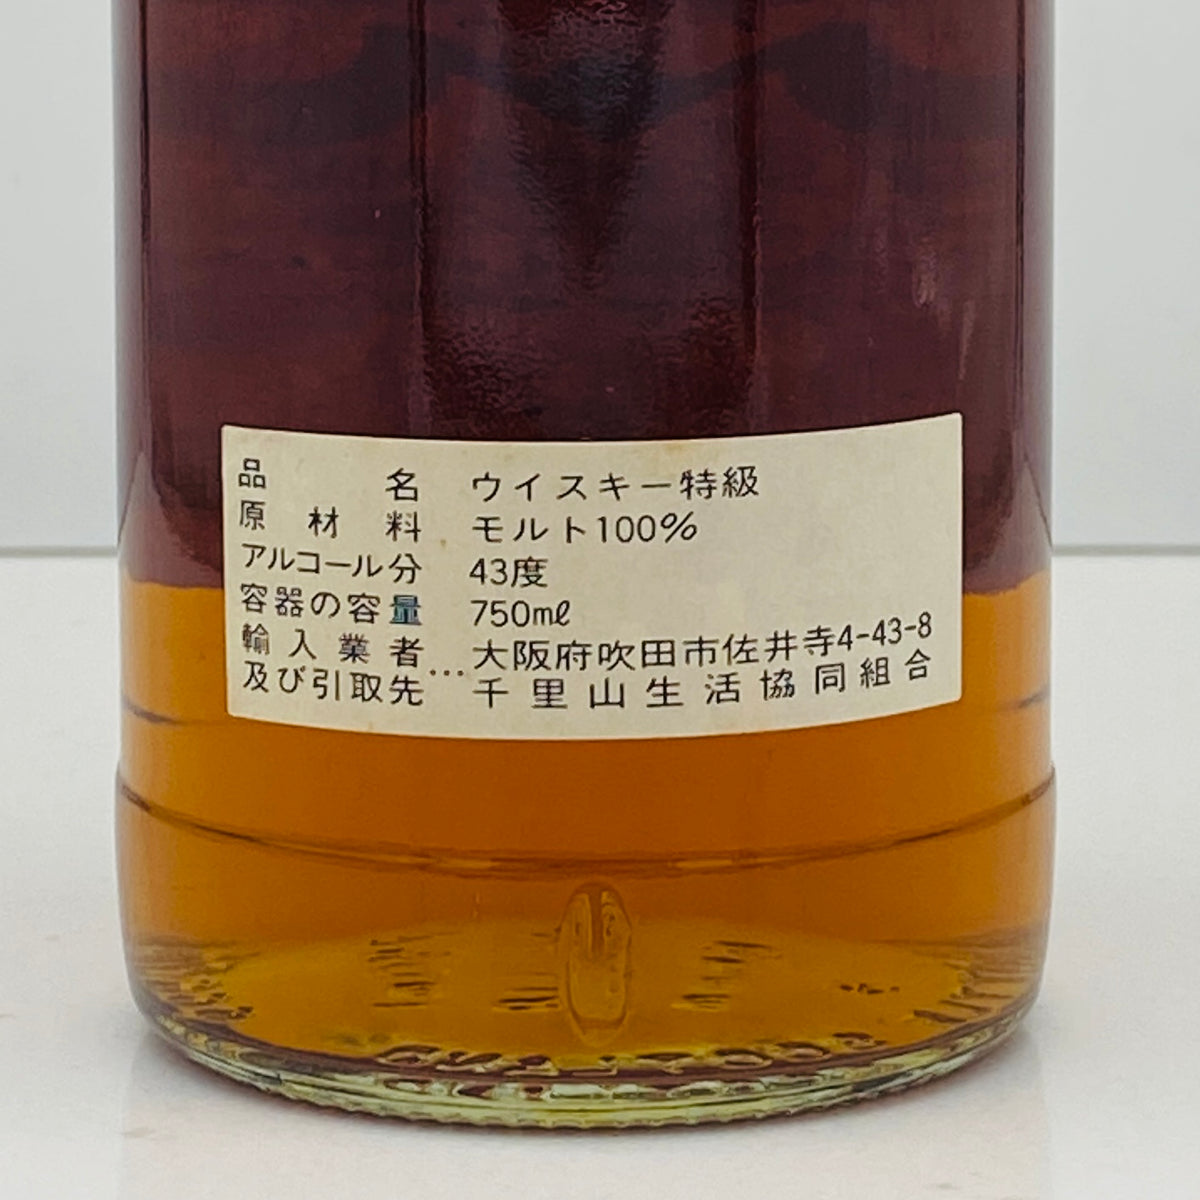
进口商也是形形色色。除了综合商社和老字号洋酒进口商外,还有生活协同组合(消费合作社)为组合成员自行进口的苏格兰威士忌。本店经手过的Glen Slainte 8年,就是一瓶由生协进口、背标品名写着“ウイスキー特級”、原料写着“モルト100%”(麦芽100%)的酒。
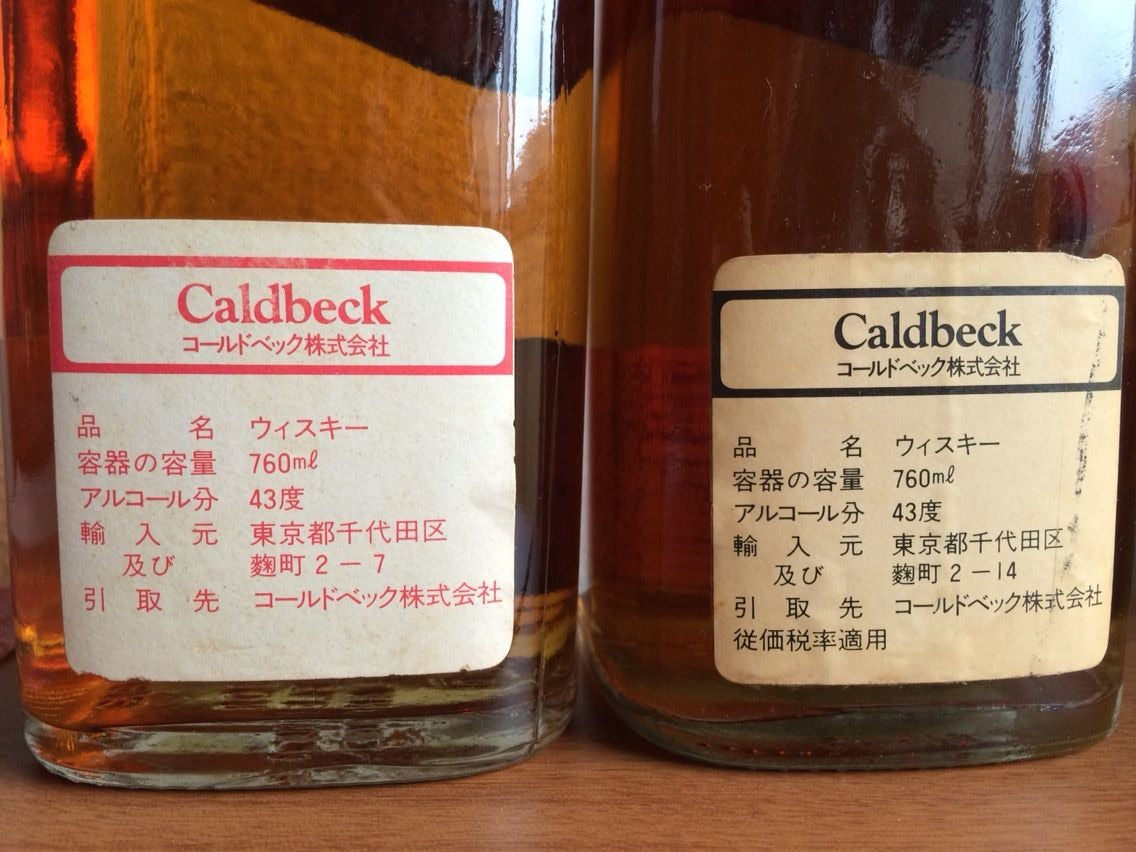
即使是同一家进口商,背标也会随时期而变化。将Caldbeck株式会社(コールドベック株式会社)进口的两瓶并排比较:左边酒标的地址为“麹町2-7”,没有从价标示;右边酒标的地址为“麹町2-14”,最后一行写有“従価税率適用”(适用从价税率)。地址的写法和有无“従価”字样,也可以作为辨别同一品牌流通时期的线索。
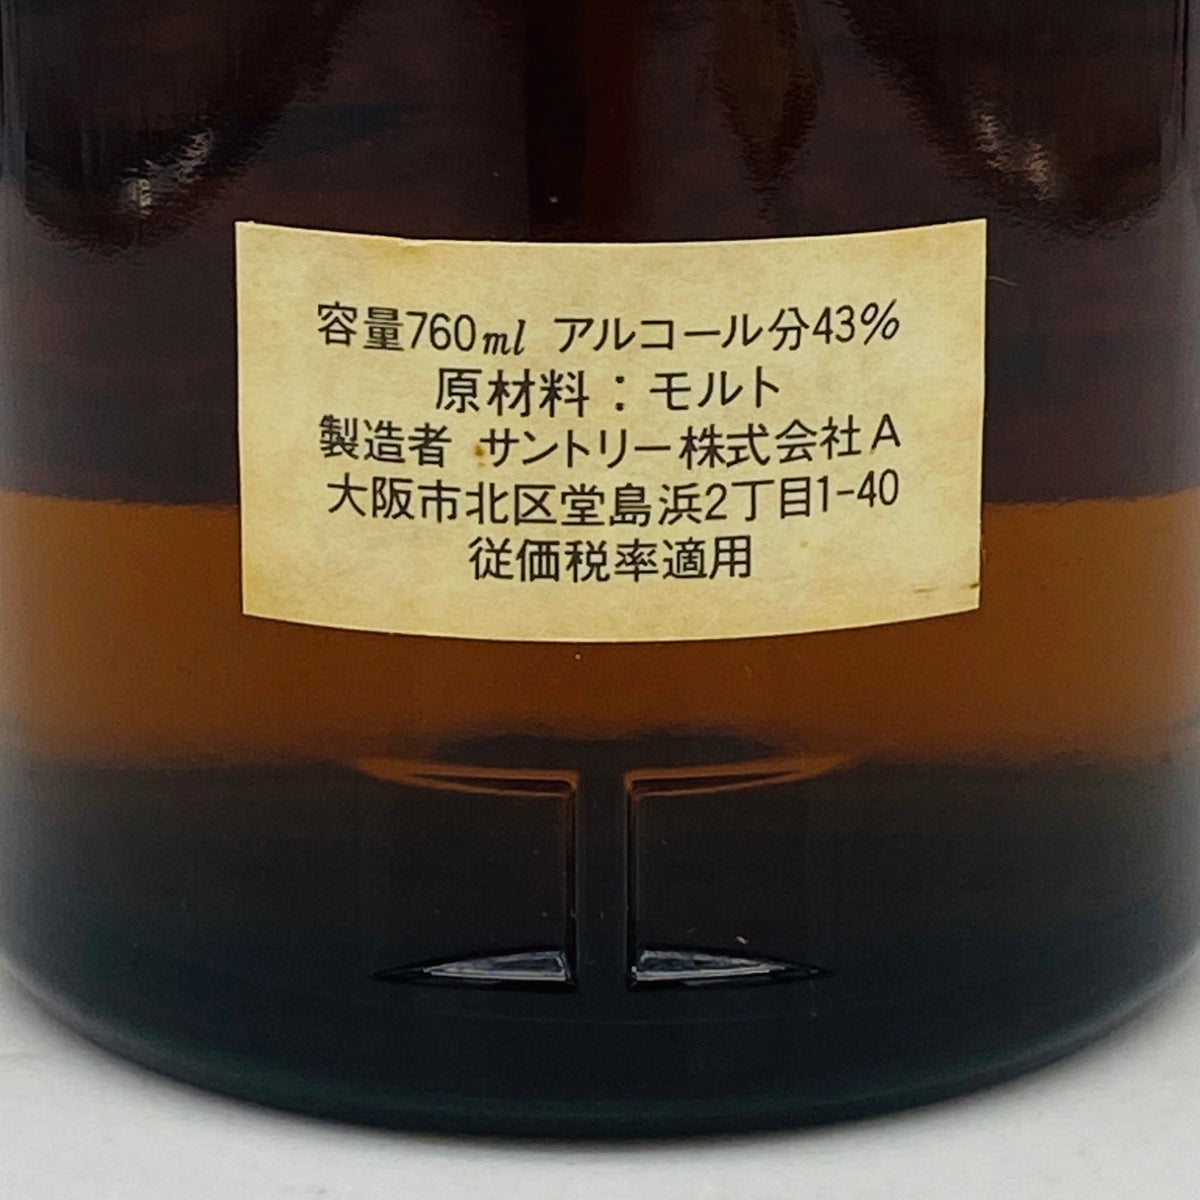
国产品中的高价位产品同样适用从价税。前面介绍的山崎12年背标上,除了容量760ml、酒精度43%、原料“モルト”(麦芽)之外,还明确写着“従価税率適用”。
1989年4月,废除等级制度
等级制度和从价税后来成了国际批评的焦点。因为大多数进口品被归入高税率的特级,价格更高的产品还要缴纳从价税,而日本国产的大众威士忌则以低税率的二级销售。1986年7月,欧洲共同体(EC)就日本的酒税制度向GATT提出磋商请求;1987年2月成立的专家组在同年10月的报告中认定,按等级区分的税率差和从价税等对进口品不利。该报告于同年11月获得通过。
此后,《酒税法》于1988年12月修订,自1989年(平成元年)4月1日起废除了等级制度和从价税,同日还开始征收消费税(3%)。威士忌税率实现统一,酒精度40度每千升为982,300日元。以43度的产品比较,原特级的从量税大约减半,而37度的原二级则大约提高到3.1倍。
修法的影响很快就反映在数字上。1989年4月至10月累计,国产威士忌的课税数量降至上年同期的70.9%,进口威士忌则增长了73.3%。截至10月底,进口品的份额为25.2%,比上年的12.1%翻了一番。降价后的进口苏格兰威士忌摆满了店头,日本威士忌市场的版图被大幅改写。
与此同时,威士忌的定义也有所修改。修订后,原酒须占酒精成分10%以上才能称为威士忌,低于这一比例的则归入烈酒等其他品类。这一“10%”的标准沿用至今日的《酒税法》。此外,印有“特級”的产品于1989年3月底停止出货,但已在店头和批发商处的库存,此后应该还流通了一段时间。
此后的日本威士忌——取代“特级”的新标准
等级制度废除后,围绕酒税的国际交涉仍在继续。欧共体、美国和加拿大就烧酒与威士忌之间的税率差向世界贸易组织(WTO)提出申诉,1996年最终裁定日本的税制违反协定。根据国税厅的资料,一瓶43度、700ml威士忌的价格中酒税等所占比例,从1980年的47.3%降至1989年的41.3%、1997年的27.6%和1998年的22.8%。
另一方面,“特级”这一标识消失后,很长一段时间里都没有能说明日本威士忌内容的统一标准。为填补这一空白,日本洋酒酒造组合于2021年2月发布《日本威士忌标示基准》,并自同年4月起施行(至2024年3月底为过渡期)。该基准规定,标示为“日本威士忌”须满足以下条件:原料中必须使用麦芽,须使用在日本国内取得的水,糖化、发酵和蒸馏须在日本国内的蒸馏厂进行,须装入700升以下的木桶并在日本国内贮藏3年以上,须在日本国内装瓶且酒精度在40度以上等。
此外,国税厅于2026年10月就将“日本威士忌”(ジャパニーズウイスキー)指定为酒类地理标志(GI)的方案开始征求意见(截止日期为2026年11月30日)。从作为税收分类起步的“特级”时代,走向以产地和工艺标示品质的时代。酒标上文字的变化,正是日本威士忌一路走来的历程。
从酒标辨别特级时代的酒瓶
最后,总结一下拿起老瓶时值得确认的要点。诀窍在于不要仅凭单一标示下结论,而是综合多条线索来判断。
- “特級”“ウイスキー特級”标示:如果酒标、瓶颈吊牌或背面进口标签上有此标示,即为1989年3月以前在日本出货的产品。若写着“雑酒特級”(杂酒特级),则可能是威士忌类独立之前、即1962年以前的产品。
- “従価”“従価税率適用”标示:表明该产品属于从价税仍存在的1989年3月以前的高价位产品。
- 酒精度:43度多见于特级,40度多见于一级,37~39度多见于二级。不过仅凭酒精度无法确定等级,应与标示一并确认。
- 容量:760ml(相当于4/5夸脱)多见于1970年代至1980年代前期,750ml多见于1980年代,700ml则主要见于1990年代以后。详情请参阅从容量与酒精度标示解读流通年代一文。
- 纸片上的记号与编号:进口品的“ウイスキー特級”纸片上,有时附有圆圈字母和编号。有说法认为它们代表办理通关的海关,可作为比较同一品牌不同个体的线索。
- 进口商标签:日文背标上记载的进口商名称和地址,有助于缩小正规进口时期的范围。面向免税店或平行进口的酒瓶,有时没有“特級”标示。
- 公司名称与地址:对于国产品,厂商的更名(例如寿屋于1963年更名为三得利)和地址写法也有助于判断年代。
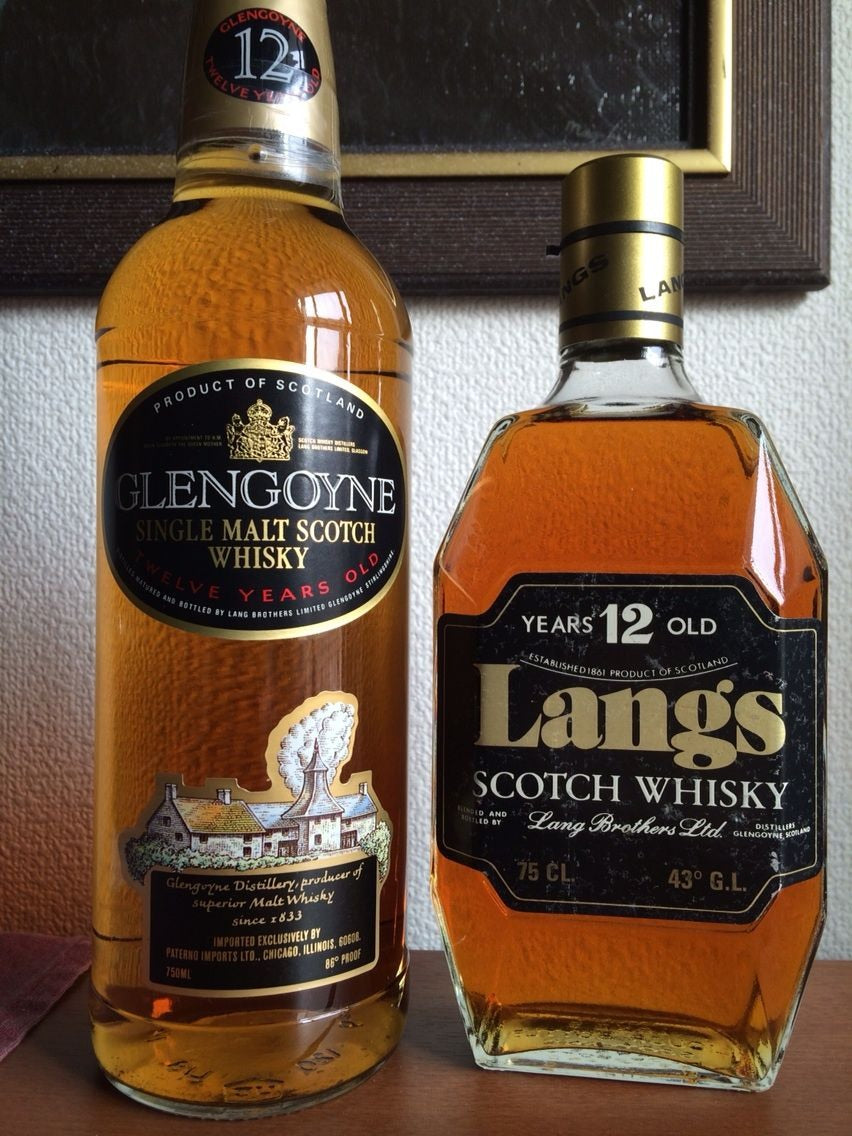
反之,为海外市场装瓶的酒瓶上没有日本的等级标示。下图左边的格兰哥尼(Glengoyne)12年,酒标上印有美国芝加哥进口商的名称以及“750ML”“86° PROOF”,可知是面向美国的酒瓶;右边的Langs 12年则采用“75 CL”“43° G.L.”的欧洲式标示。辨别在海外购买的酒瓶或平行进口品时,有无日文背标和“特級”标示是重要线索。
享受特级老瓶需要了解的事
如前所述,“特级”只是税收分类,并不是保证风味优劣的标志。尽管如此,特级老瓶至今仍受到众多爱好者追捧,自有其原因。除了原酒比例较高之外,它们使用的是1960年代至1980年代蒸馏的原酒,能让人品尝到与现在不同的、当年蒸馏厂和品牌的个性。将同一品牌不同年代的酒并排品饮,常常会对其差异感到惊讶。
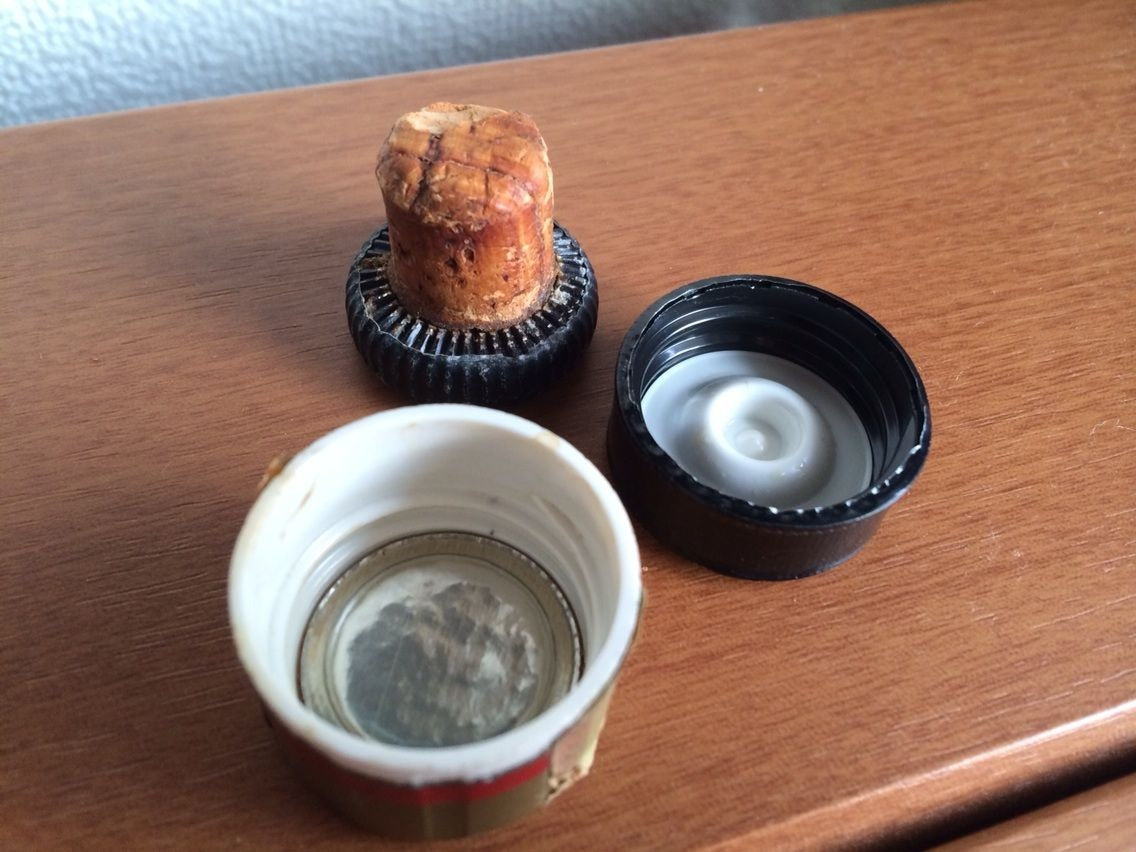
另一方面,装瓶后经过漫长岁月的酒瓶也需要相应的注意。有人说威士忌会在瓶中变得醇和,即所谓“老瓶效应”,但这并非经过科学证实的现象,三得利也说明威士忌装瓶后不会在瓶中继续熟成。购买时请确认液面高度、瓶盖或软木塞的状态、封口是否破损以及酒标的损伤程度;保存时以直立放置、避免阳光直射和高温为基本原则。关于保存方法,请参阅老瓶威士忌的正确保存方法一文。
此外,并非所有特级时代的酒瓶都很稀有。有的品牌出货量极大,也有的品牌只流通了很短时间,或进口渠道十分有限。逐一解读酒标上的标示,就能看出这瓶酒是在哪个年代、经由什么途径来到日本的餐桌。这或许正是收藏特级老瓶的乐趣所在。
常见问题
特级与一级、二级有什么区别?
它们是《酒税法》上不同的税收分类,主要按原酒比例和酒精度划分,特级是税率最高的分类。按1962年的标准,原酒20%以上或43度以上为特级,原酒10%以上或40度以上为一级,其余为二级。
写有“特級”的酒瓶是什么时候的?
是1989年3月以前在日本出货的产品。“特级”这一分类诞生于1953年的修法,于1989年4月1日废除。更精确的年代,需要综合容量、酒精度、进口商标示、公司名称和地址等来判断。
特级威士忌的原酒比现在的威士忌多吗?
特级规定了原酒比例的下限,因此比同时代的一级、二级产品含有更多原酒。不过,现行日本法律要求原酒须在10%以上,而像苏格兰威士忌那样100%原酒的产品也很多。不能一概而论地说“特级就一定比现行产品原酒多”。
“従価”标示是什么意思?
一般认为,这表示价格超过一定标准的高价威士忌,被征收按价格而非数量计算的从价税。从价税于1962年引入,1989年4月与等级制度一同废除。
瓶颈纸片上的“Y”“K”等圆圈记号是什么?
这是附在进口品“ウイスキー特級”纸片上的记号和编号。有说法认为它们代表办理通关的海关(Y为横滨,K为神户等),但尚未找到官方资料加以印证。
本文介绍的本店商品
- 山崎12年 纯麦 威士忌特级 760ml 43%(1980年代后期流通)(已售出)
- 格兰爱琴(Glen Elgin)12年 760ml 43% 特级・从价(1970年代中期流通)#69
- Glen Slainte 8年 纯麦 750ml 43% 特级(1980年代前期流通)#110(已售出)
- 达夫镇-格兰威特(The Dufftown-Glenlivet)10年 1,000ml 43% 特级(1980年代流通)#124
特级时代的酒瓶可在老瓶威士忌一览中查看,也可按年代浏览1970年代的商品和1980年代的商品。关于当时的品牌与价格,也请一并阅读1985年日本流通的威士忌及其价格一文。
参考资料
- 《酒税法》(昭和15年法律第35号)、《酒税法》部分修订(昭和18年法律第66号)、《酒税法》(昭和28年法律第6号)、《酒税法》部分修订法(昭和37年法律第47号、昭和43年法律第27号):名古屋大学“日本法令沿革数据库”
- 佐藤恒夫、村松隆夫《改正酒税法概要(其一)》,《日本酿造协会杂志》第57卷第8号(1962年)
- 柴田忠《酒税法施行令的修订》,《日本酿造协会杂志》第75卷第7号(1980年)
- 柴田忠《酒税法的修订(其一)》,《日本酿造协会志》第84卷第4号(1989年)
- 柏伸典《日本威士忌市场的国际化》,《日本酿造协会志》第85卷第4号(1990年)
- GATT专家组报告 L/6216“Japan – Customs Duties, Taxes and Labelling Practices on Imported Wines and Alcoholic Beverages”(1987年)
- WTO争端案件 DS8“Japan – Taxes on Alcoholic Beverages”(1996年)
- 现行《酒税法》(e-Gov法令检索)、国税厅“酒税税率表”“酒のしおり”
- 日本洋酒酒造组合《日本威士忌标示基准》(2021年)
- 国税厅关于将“日本威士忌”指定为酒类地理标志的意见征集(2026年10月,e-Gov公众意见征集)
- 日果威士忌官方网站“日果的历史”、麒麟控股“麒麟历史博物馆”、土屋守《日本威士忌的历史》(幻冬舍GOLD ONLINE)